风险管理导论与金融学基础回顾
对应课件:Lecture 1(2026-09-08)
1. 为什么风险管理重要
金融机构的风险管理失败往往带来巨额损失,甚至冲击整个金融体系。
| 案例 | 时间 | 核心教训 |
|---|---|---|
| 巴林银行(Barings) | 1995 | 流氓交易员未经授权交易 |
| 爱尔兰联合银行(Allied Irish) | 2002 | 头寸数据收集流程缺陷 |
| 法国兴业银行(Société Générale) | 2007 | 虚构对冲掩盖真实敞口 |
| 瑞银(UBS)Kweku Adoboli | 2011 | 交易员自报头寸,风控系统失明,亏损约 23 亿美元 |
| 2008 年次贷危机 | 2008 | 证券化链条激励扭曲、相关性被低估 |
| 硅谷银行(SVB)倒闭 | 2023 | 利率风险管理失败 |
★ 风险管理的首要职责:理解公司当前和未来承担的风险组合。
2. 金融风险基础
2.1 风险的定义
风险:未来结果分布的不确定性,可能出现对期望结果的不利偏离。
- 金融风险:与资金、资产、负债价值变动相关的风险。
- 纯粹风险:只有损失可能。
- 投机风险:可能损失也可能获利——本课程重点关注。
2.2 本课程覆盖的风险类型
| 风险类型 | 讲授时间 | 关键词 |
|---|---|---|
| 市场风险 | 第 4–8 周 | 希腊字母、VaR、波动率 |
| 利率风险 | 第 6 周 | 久期、硅谷银行案例 |
| 信用风险 | 第 10 周 | 违约概率、信用衍生品 |
| 运营风险与模型风险 | 第 11 周 | 流程、系统、模型误差 |
| 流动性风险 | 第 14 周 | 原油宝案例 |
2.3 系统风险 vs 系统性风险 ★
| 概念 | 含义 | 例子 |
|---|---|---|
| 系统风险(systemic risk) | 单一机构失败引发连锁反应,冲击整个金融体系 | 雷曼兄弟倒闭 |
| 系统性风险(systematic risk) | CAPM 中不可分散的市场风险 | 市场组合波动 |
系统风险是金融机构被严格监管的核心原因。
3. 应对风险的工具箱
| 方式 | 含义 | 工具/例子 |
|---|---|---|
| 规避 avoid | 不参与产生风险的活动 | 退出高风险业务 |
| 保留 retain | 自担风险 | 最常见的处理方式 |
| 转移 transfer | 把风险转给他人 | 保险、衍生品对冲 |
| 分担 share | 通过分散化降低个体风险 | 组合管理 |
| 降低 reduce | 减少损失发生概率或规模 | 资本金缓冲、限额 |
4. 风险厌恶与组合理论
4.1 效用函数
常用的均值–方差效用:
其中
4.2 风险–收益权衡示例
投资 10 万元一年:
| 资产 | 期望收益 | 最坏情形 |
|---|---|---|
| 国债 | 5% | 5% |
| 股票 | 10% | -30%(亏 3 万元) |
承担风险提高了期望收益,但也带来了下行可能。
4.3 两项资产组合
- 组合期望收益:
- 组合方差:
★ 核心洞察:相关性越低,分散化效果越强。
:组合曲线为直线,无分散化收益。 :曲线左弯,出现更优组合。 :可构造零风险组合。
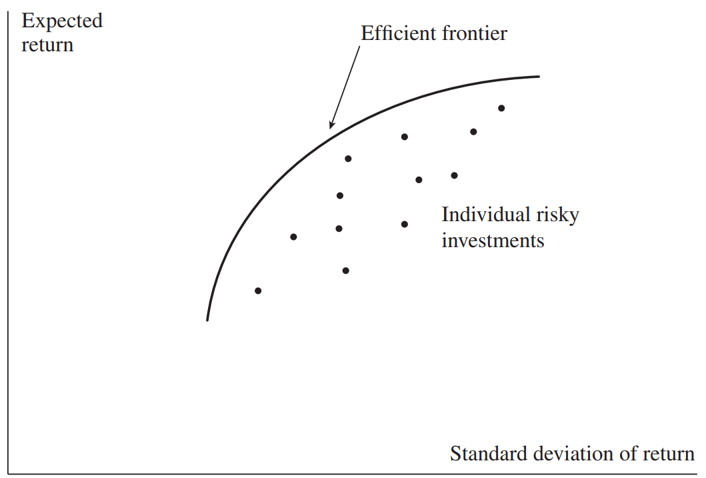
4.4 有效前沿
把所有风险资产的组合画在
- 可行集:曲边三角形区域。
- 有效前沿:区域的"西北"边界,即相同风险下收益最高、或相同收益下风险最低的组合。
4.5 加入无风险资产
从无风险点
- 点
:部分投 ,其余按无风险利率贷出。 - 点
:按无风险利率借入,全部投 。 - 新的有效前沿是直线
。
★ 两基金分离定理:所有人都持有
5. CAPM 与系统性风险
5.1 资本资产定价模型
用历史数据做回归:
:市场组合回报 :无风险利率 :回归残差(非系统性风险)
期望收益形式:
其中:
★ 证券市场线(SML):期望收益与
:无风险资产 :市场组合
5.2 系统性风险 vs 非系统性风险 ★
| 类型 | 来源 | 大组合中是否消失 | 是否获得补偿 |
|---|---|---|---|
| 系统性风险 | 随市场波动的成分 |
不会 | 是 |
| 非系统性风险 | 与市场无关的成分 |
几乎完全分散 | 否 |
方差分解:
5.3 Alpha
★ Alpha 是零和游戏:有人赚到正 alpha,必有人承担负 alpha;全体投资者加权平均 alpha = 0。
5.4 APT
套利定价理论(APT)是 CAPM 的多因子推广:
- 每个因子是一个独立的系统性风险来源。
- 无套利要求期望收益与因子敏感度线性相关。
6. 公司为何关心总风险
6.1 传统观点
- 股东是公司的最终所有者。
- 新项目按其
定价即可。 - 非系统性风险可被股东分散,不该影响决策。
6.2 现实中的考量
公司管理层和监管者关心总风险,因为:
- 盈余稳定性与公司生存是管理层的重要目标。
- 投资者不喜欢"意外",偏好稳定增长的公司。
- 金融机构的监管者关心总风险。
6.3 破产成本
| 成本类型 | 说明 |
|---|---|
| 丢失销售 | 没人愿意跟濒临破产的公司做生意 |
| 资产被迫甩卖 | fire sale,价格低于内在价值 |
| 无形资产受损 | 品牌、声誉受损 |
| 代理问题加剧 | 公司不再以股东利益最大化运营 |
| 会计与法律费用 | 雷曼兄弟两年后法律会计费用近 20 亿美元 |
| 外溢效应 | 影响交易对手和整个市场 |
6.4 金融机构的特殊性
★ 信心就是生命:
- 大银行依赖批发存款和商业票据融资。
- 一旦市场认为违约风险不再"非常低":信心丧失 → 融资枯竭 → 被迫清算。
- 即使有偿付能力(净资产为正)也可能无法幸免。
7. 风险管理的两种策略 ★
| 策略 | 含义 | 例子 |
|---|---|---|
| 风险分解(risk decomposition) | 逐项识别、单独管理 | 交易室中每个交易员只负责少数市场变量,每日检查限额 |
| 风险聚合(risk aggregation) | 依靠分散化降低总体风险 | 中台每日汇总全行风险暴露 |
金融机构两者并用。
7.1 风险聚合的实践
- 保险:一张车险保单赔付不确定,10 万张相似保单的赔付总额却可以相当准确地预测。
- 信贷:把资金分散给众多借款人,而不是集中于少数。
- ★ 分散化无法消除系统性成分:违约率随经济周期波动,压力时期相关性上升。
8. 信用评级
| 机构 | 投资级 | 非投资级(垃圾债) |
|---|---|---|
| Moody's | Aaa, Aa, A, Baa | Ba, B, Caa, Ca, C |
| S&P / Fitch | AAA, AA, A, BBB | BB, B, CCC, CC, C |
★ 美国国债评级:2011 年 8 月 S&P 将美国国债从 AAA 下调至 AA+ 并维持至今;Moody's 和 Fitch 分别在 2025 年和 2023 年下调至 AA+。
9. 展望:风险度量不止波动率
对称看待涨与跌;投资者真正害怕的是左尾。 - 卖出深度虚值期权:
很小、多数日子稳赚——直到一次崩盘赔光。 - 分布本身会变:2008 年相关性与波动率一夜之间改变。
后续课程将讲 VaR、预期损失、压力测试与情景分析。
易混概念辨析 ⚠️
| A | B | 区别 |
|---|---|---|
| 系统风险(systemic risk) | 系统性风险(systematic risk) | 前者指机构倒闭冲击体系;后者指 CAPM 不可分散的市场风险 |
| 纯粹风险 | 投机风险 | 前者只有损失可能;后者可能损失也可能获利 |
| 风险分解 | 风险聚合 | 前者逐项管理;后者依赖分散化降低总体风险 |
| Alpha | Beta | Alpha 是超额收益;Beta 是系统性风险暴露 |
| 经济资本 | 监管资本 | 前者是银行自己模型认为需要的资本;后者是监管要求 |
可能的计算题清单 🧮
- 给定资产收益分布,计算期望收益与标准差。
- 给定两项资产的期望收益、标准差和相关系数,计算不同权重下的组合期望收益与标准差。
- 给定无风险利率、市场期望收益和 beta,用 CAPM 计算期望收益。
- 给定实际收益、无风险利率、市场收益和 beta,计算 alpha。
- 比较不同相关系数下的投资机会集曲线形状。