小测复习 · Chapter 4
课程:期权波动率与对冲基金(赵林 · 光华管理学院) 范围:期权定价理论 | ★ = 高概率考点
1 影响期权价格的因素 ★★
1.1 六大因素
| 因素 | 符号 | 对看涨期权(Call) | 对看跌期权(Put) |
|---|---|---|---|
| 标的价格 | 正相关 | 负相关 | |
| 行权价 | 负相关 | 正相关 | |
| 隐含波动率 | 正相关 | 正相关 | |
| 剩余期限 | 正相关(通常) | 正相关(通常) | |
| 无风险利率 | 正相关 | 负相关 | |
| 股息/分红 | 负相关 | 正相关 |
1.2 核心逻辑
期权价格 = 到期收益的概率加权折现(期望)。
任何能够增加「预期收益」的因素,都会增加当前期权价值;反之则减少。
1.3 快速判断表 ★
| 市场变化 | 看涨期权价值 | 看跌期权价值 |
|---|---|---|
| 标的价格 升高 | 增加 | 减少 |
| 标的价格 降低 | 减少 | 增加 |
| 波动率 增加 | 增加 | 增加 |
| 剩余期限 增加 | 增加 | 增加 |
| 无风险利率 上升 | 增加 | 减少 |
| 股息 增加 | 减少 | 增加 |
★ 波动率对期权价值永远为正:无论看涨还是看跌,波动越大,期权越有价值。
2 理论价值(Theoretical Value)★
2.1 定义
- 理论价值:交易者愿意现在支付、长期来看正好盈亏平衡的价格。
- 可看作 期望收益的现值。
- 期权定价的目的:利用理论定价模型决定期权的理论价值。
2.2 价格 vs 价值
| 概念 | 含义 |
|---|---|
| 价格 | 买卖证券实际支付/收到的金额 |
| 价值 | 证券应该值多少钱(主观判断) |
| 公允价值 | 价格 = 价值 时的价格 |
3 简单期望收益定价
3.1 彩票定价直觉
一张彩票:50% 概率获 1 元,50% 概率获 0 元。
- 若价格 > 0.5:卖出彩票套利。
- 若价格 < 0.5:买入彩票套利。
- 公允价格 = 0.5 元。
3.2 单期看涨期权定价算例 ★
情景:行权价
| 标的价格 | 80 | 90 | 100 | 110 | 120 |
|---|---|---|---|---|---|
| 概率 | 20% | 20% | 20% | 20% | 20% |
| 看涨收益 |
0 | 0 | 0 | 10 | 20 |
考点:先算期望收益,再按无风险利率折现到当前。
3.3 一般公式
看涨期权到期期望收益:
看跌期权到期期望收益:
再折现即得理论价值。
4 风险与收益:并非只看期望
4.1 交易 A vs 交易 B
| 交易 | 结果 | 期望收益 |
|---|---|---|
| A | 每天固定拿 (100 | )100 |
| B | 50% 拿 |
结论:A 与 B 的期望收益相等,但两者 风险特征完全不同,不能简单认为等价。
这也解释了为什么期权定价不仅要算期望,还要处理风险(风险中性定价 / Delta 对冲)。
5 风险中性定价与 Delta 对冲 ★★
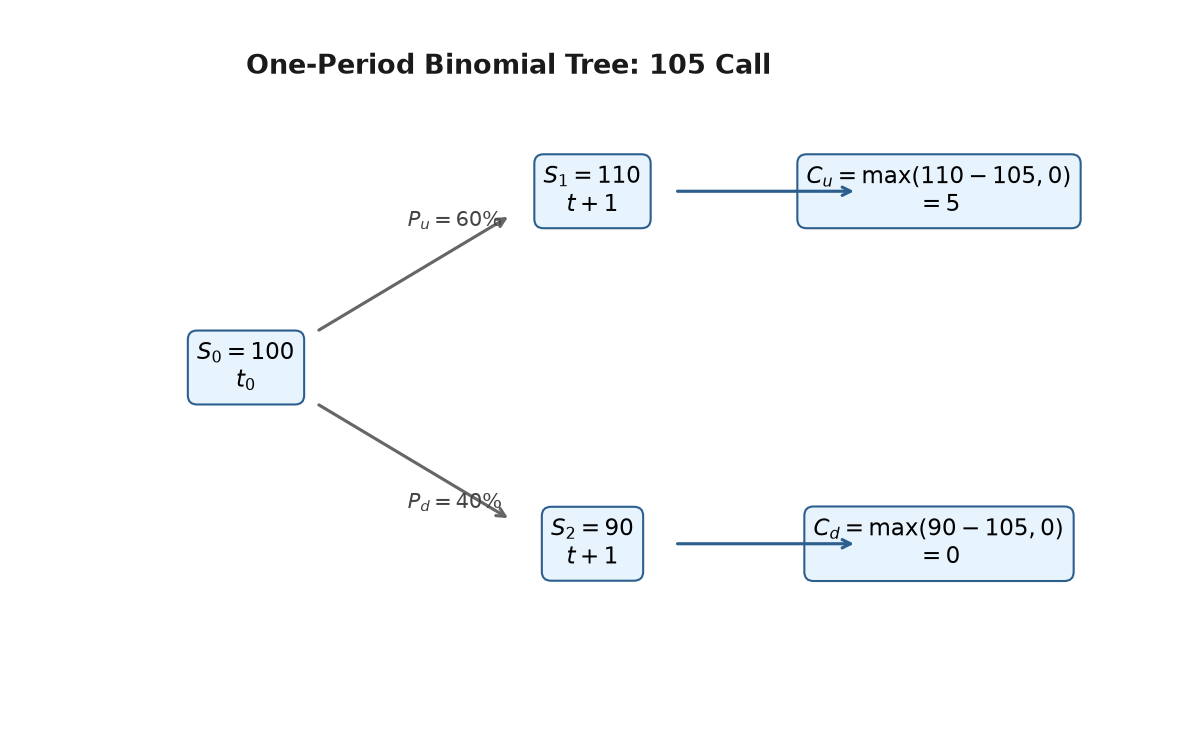
5.1 单期二叉树例子
- 当前股价
- 下期可能涨至
(概率 )或跌至 (概率 ) - 行权价
的看涨期权,到期收益:上涨时 ,下跌时
按真实概率的期望收益:
再折现即可得到一个「真实概率定价」。
5.2 Delta Hedging 思想
做市商卖出期权后,希望通过构造一个 对冲组合 消除不确定性。
- 组合
,其中 为期权价值, 为 Delta。 - 关键假设:市场无套利机会。
- 通过调整标的资产头寸,使组合价值在小幅价格变动中保持不变。
核心:Delta 对冲让做市商不再依赖对未来涨跌概率的主观判断。
6 Black-Scholes-Merton 模型 ★★★
6.1 模型背景
- 论文发表于 1973 年,同年芝加哥期权交易所(CBOE)成立。
- 目前应用最广泛的欧式期权定价模型。
- Fischer Black、Myron Scholes、Robert Merton 做出贡献;Scholes 与 Merton 获 1997 年诺贝尔经济学奖。
6.2 BSM 基本假设 ★
| 假设 | 内容 |
|---|---|
| 收益率分布 | 标的收益率服从正态分布,价格服从几何布朗运动 |
| 流动性 | 市场始终具有充沛流动性 |
| Delta 对冲 | 可以无成本地进行连续 Delta 对冲 |
| 无套利 | 市场处于无套利均衡状态 |
6.3 期权价值的多变量函数
| 变量 | 含义 |
|---|---|
| 当前标的合约价格 | |
| 当前时间 | |
| 波动率 | |
| 标的预期收益率 | |
| 行权价 | |
| 到期时间 | |
| 无风险利率 |
6.4 BSM 欧式看涨/看跌公式 ★★★
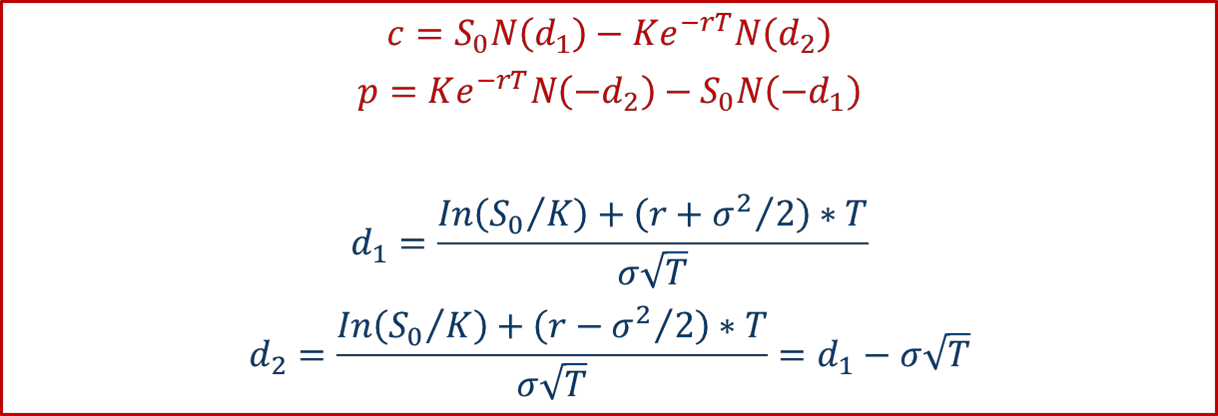
其中:
| 符号 | 含义 |
|---|---|
| 欧式看涨期权价格 | |
| 欧式看跌期权价格 | |
| 标准正态分布累积分布函数(CDF) | |
| 标的当前价格 | |
| 行权价 | |
| 无风险利率(连续复利) | |
| 到期时间(年化) | |
| 波动率 |
★ 记忆点:
,看涨公式是「标的价格 × 风险调整概率 − 行权价现值 × 风险调整概率」。
7 二叉树模型(Binomial Model)
7.1 特点
- 离散时间模型,把标的资产价格变动简化为「上涨」或「下跌」两种路径。
- 适用于 美式期权(可在到期前任意时刻行权)。
- BSM 可看作二叉树模型在步数趋于无穷时的极限。
7.2 与 BSM 的关系
| 模型 | 适用场景 |
|---|---|
| BSM | 欧式期权,闭式解,计算快 |
| 二叉树 | 美式/路径依赖期权,灵活性高 |
易混概念辨析 ⚠️
| 概念 A | 概念 B | 区别 |
|---|---|---|
| 真实概率定价 | 风险中性定价 | 真实概率定价用真实涨跌概率折现;风险中性定价用无风险利率折现,不依赖真实概率 |
| 理论价值 | 市场价格 | 理论价值是模型算出的公允值;市场价格由供需决定 |
| Delta 对冲 | 无风险套利 | Delta 对冲通过动态调整标的头寸消除风险;无套利是定价的前提假设 |
| BSM 模型 | 二叉树模型 | BSM 是连续时间闭式解,适合欧式;二叉树是离散时间数值解,适合美式 |
| 波动率 |
预期收益率 |
BSM 中定价只依赖 |
| 期权价格 | 期权价值 | 价格是成交金额;价值是理论公允金额 |
可能的计算题清单 🧮
- 期望收益定价:给定到期标的价格分布与概率,计算看涨/看跌期权理论价值。
- 折现计算:将期望收益按无风险利率折现到当前。
- Delta 对冲:给定单期二叉树,计算使组合无风险的 Delta 头寸。
- BSM 公式代入:已知
,计算 与期权价格(通常 会给出)。 - 影响因素判断:给定市场变化,判断看涨/看跌期权价值变化方向。
- 价格 vs 价值辨析:解释为什么市场价格可能偏离理论价值。
参考教材章节
- Natenberg《期权波动率与定价(第2版)》Ch.8–10
- Hull《期权、期货及其他衍生产品》Ch.13、Ch.15