小测复习 · Chapter 3
课程:期权波动率与对冲基金(赵林 · 光华管理学院) 范围:期权基础理论 | ★ = 高概率考点
1 期权基础知识
1.1 看涨期权与看跌期权
| 类型 | 英文 | 权利 | 适用预期 |
|---|---|---|---|
| 看涨期权 | Call Option | 以行权价 买入 标的资产的权利 | 看涨标的 |
| 看跌期权 | Put Option | 以行权价 卖出 标的资产的权利 | 看跌标的 |
1.2 权利方 vs 义务方 ★
| 权利方(买方) | 义务方(卖方) | |
|---|---|---|
| 现金流 | 支付权利金 | 收取权利金 |
| 权利/义务 | 拥有到期交易标的的权利 | 担负交割标的的义务 |
| 保证金 | 不需要 | 需要缴纳给交易所 |
| 平仓方式 | 卖出平仓 | 买入平仓 |
| 风险收益 | 亏损有限(最多权利金),盈利可能无限 | 盈利有限(最多权利金),亏损可能无限 |
核心原则:买方付权利金买权利,卖方收权利金承担义务。
2 期权合约要素 ★
| 要素 | 含义 | 符号/说明 |
|---|---|---|
| 标的资产 | 期权合约对应的资产 | S |
| 类型 | 看涨(Call/认购)或看跌(Put/认沽) | C / P |
| 行权价 | 约定交易价格 | K(Strike/Exercise Price) |
| 行权日期 | 能够行使权利的日期 | T(Expiry) |
| 行权方式 | 欧式(仅到期日)/ 美式(到期前任意日) | European / American |
| 合约单位 | 1 份期权对应的标的资产数量 | Multiplier |
| 结算方式 | 实物交割 / 现金结算 / 期货头寸结算 | Settlement |
2.1 中美主要场内期权合约对比 ★
美国
| 品种 | 标的 | 合约乘数 | 结算方式 | 行权方式 |
|---|---|---|---|---|
| SPX option | S&P 500 Index | $100 | 现金结算 | 欧式 |
| SPY option | S&P 500 ETF | $100 | 实物交割 | 美式 |
| VIX option | VIX | $100 | 现金结算 | 美式 |
| WTI Crude option | ICE WTI Crude Futures | 1,000 barrels | ICE WTI 期货合约 | 美式 |
| Brent Crude option | ICE Brent Crude Futures | 1,000 barrels | ICE Brent 期货合约 | 美式 |
中国
| 品种 | 标的 | 合约乘数 | 结算方式 | 行权方式 |
|---|---|---|---|---|
| 沪深300指数期权 | 沪深300指数 | 100 | 现金结算 | 欧式 |
| 沪深300ETF期权 | 华泰柏瑞沪深300ETF | 10,000 份 | 实物交割 | 欧式 |
| 50ETF期权 | 上证50ETF(510050) | 10,000 份 | 实物交割 | 欧式 |
| 原油期权 | 原油期货合约 | 1,000 桶 | 实物交割(原油期货) | 美式 |
考点提示:股指期权多为现金结算、欧式;ETF 期权多为实物交割、欧式;商品期权注意美式/欧式差异。
3 期权基础策略到期损益 ★★
3.1 看涨期权
| 买入看涨(权利方) | 卖出看涨(义务方) | |
|---|---|---|
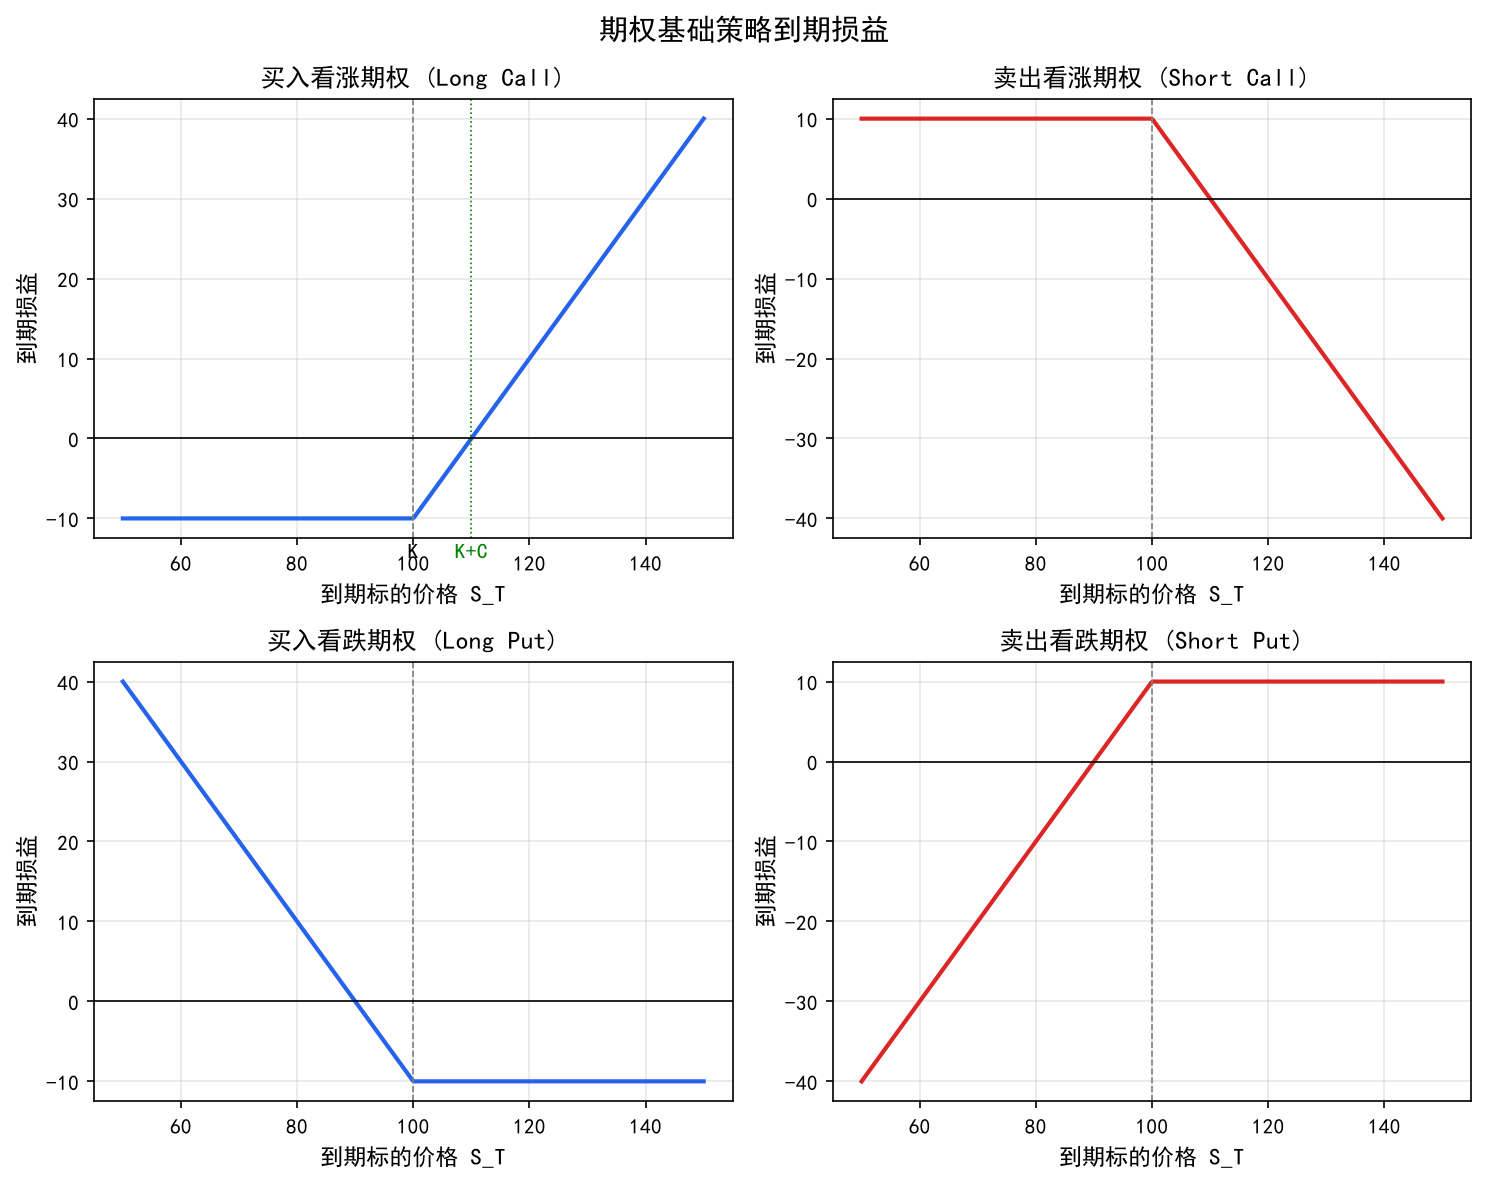
| 最大盈利 | 没有上限 | 权利金 |
| 最大亏损 | 权利金 | 没有下限 |
| 盈亏平衡点 | 行权价 + 权利金 | 行权价 + 权利金 |
| 使用条件 | 预计标的上涨,但不想承担下跌损失 | 预计标的不会大幅上涨 |
3.2 看跌期权
| 买入看跌(权利方) | 卖出看跌(义务方) | |
|---|---|---|
| 最大盈利 | 行权价 − 权利金 | 权利金 |
| 最大亏损 | 权利金 | 行权价 − 权利金 |
| 盈亏平衡点 | 行权价 − 权利金 | 行权价 − 权利金 |
| 使用条件 | 预计标的下跌,但不想承担上涨损失 | 预计标的不会大幅下跌 |
3.3 基础策略损益图
3.4 算例:原油看涨期权
- 原油(CL.NYMEX)现价 $125
- $130 看涨期权价格 $8
- 最大盈利:无上限
- 最大亏损:$8
- 盈亏平衡点:$130 + $8 = $138
3.4 算例:原油看跌期权
- 原油现价 $125
- $130 看跌期权价格 $12
- 最大盈利:$130 − $12 = $118
- 最大亏损:$12
- 盈亏平衡点:$130 − $12 = $118
4 期权价格的构成
4.1 内在价值与时间价值 ★
期权价值 = 内在价值 + 时间价值
| 认购期权(Call) | 认沽期权(Put) | |
|---|---|---|
| 内在价值 | max(S − K, 0) | max(K − S, 0) |
| 时间价值 | 期权价格 − 内在价值 | 期权价格 − 内在价值 |
时间价值是期权非线性收益和魅力的核心来源。
4.2 实值、平值、虚值 ★
| 状态 | 英文 | 条件 | 内在价值 |
|---|---|---|---|
| 实值 | In The Money (ITM) | Call: S > K;Put: S < K | > 0 |
| 平值 | At The Money (ATM) | S ≈ K(实际用 ATM Forward) | ≈ 0 |
| 虚值 | Out of The Money (OTM) | Call: S < K;Put: S > K | 0 |
4.3 平价图中的斜率 ★
平价图描述到期日期权头寸的内在价值。
| 期权 | 虚值状态 | 实值状态 |
|---|---|---|
| 看涨期权多头 | 斜率 0 | 斜率 +1 |
| 看涨期权空头 | 斜率 0 | 斜率 −1 |
| 看跌期权多头 | 斜率 0 | 斜率 −1 |
| 看跌期权空头 | 斜率 0 | 斜率 +1 |
5 期权平价关系(Put-Call Parity)★★
5.1 基本公式
组合 A:看涨期权多头 + T 时到期收益为 K 的零息债券
组合 B:看跌期权多头 + 标的资产多头
无套利条件下:
5.2 到期收益验证
| 到期标的价格 | 组合 A:c + 零息债券 | 组合 B:p + 标的资产 |
|---|---|---|
6 合成标的(Synthetic Underlying)★
| 合成头寸 | 构建方式 | 盈亏平衡点 |
|---|---|---|
| 合成标的多头 | 买入看涨 + 卖出看跌(同 K) | K − 买入看涨权利金 + 卖出看跌权利金 |
| 合成标的空头 | 买入看跌 + 卖出看涨(同 K) | K + 卖出看涨权利金 − 买入看跌权利金 |
| 合成头寸 | 构建方式 |
|---|---|
| Synthetic Long Call | 标的资产多头 + 看跌期权多头 |
| Synthetic Short Call | 标的资产空头 + 看跌期权空头 |
| Synthetic Long Put | 标的资产空头 + 看涨期权多头 |
| Synthetic Short Put | 标的资产多头 + 看涨期权空头 |
7 期权组合策略
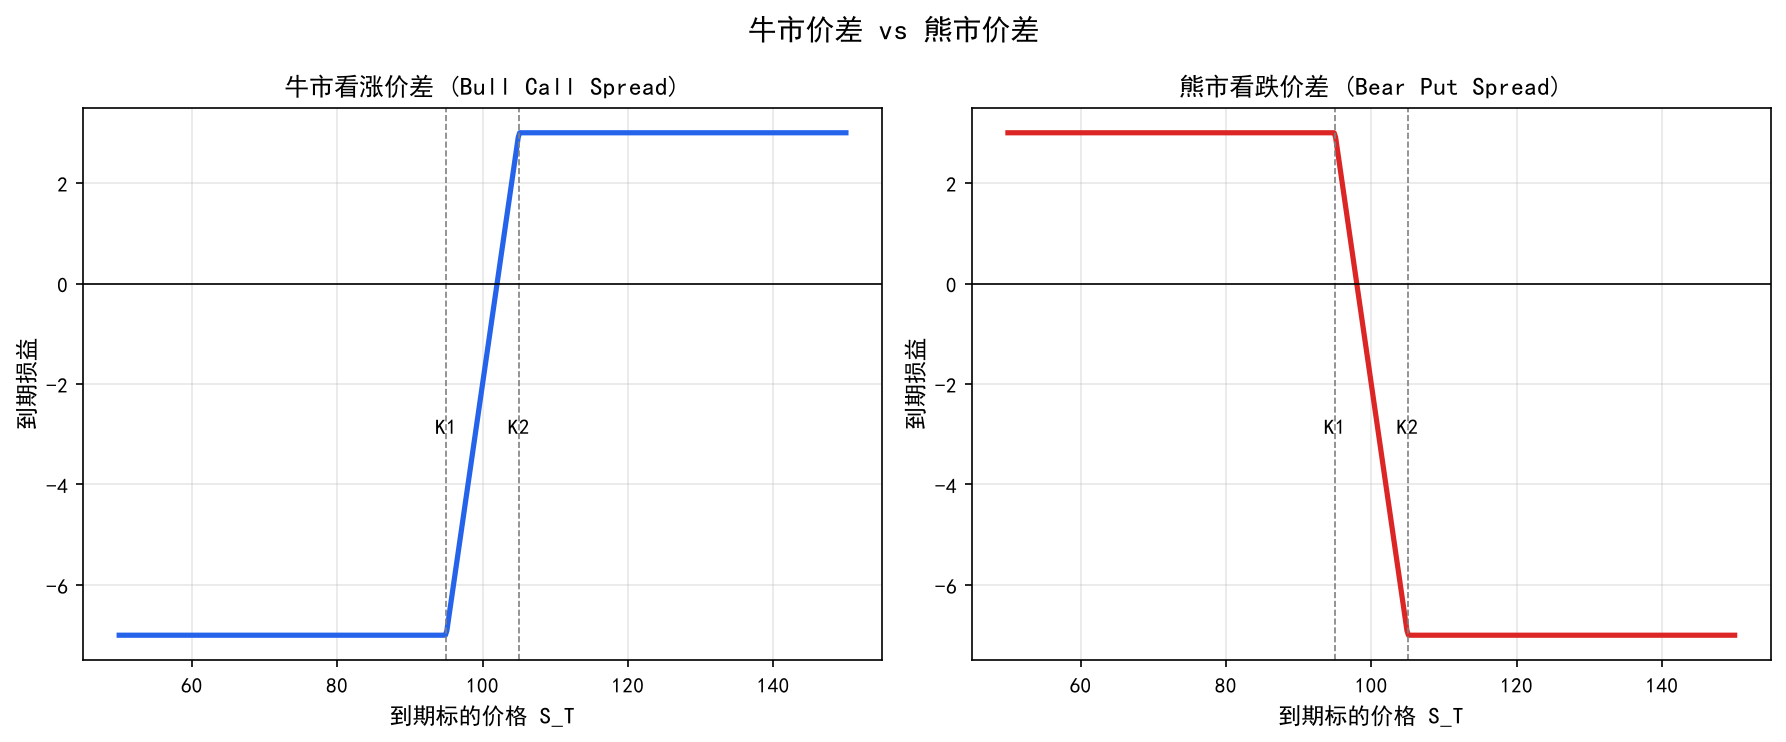
7.1 牛市价差(Bull Spread)★
构建:买入低行权价
| 版本 | 操作 |
|---|---|
| 用看涨期权 | Long Call( |
| 用看跌期权 | Long Put( |
- 适用:看涨行情
- 特点:降低权利金成本,降低盈亏平衡点
7.2 熊市价差(Bear Spread)★
构建:卖出低行权价
| 版本 | 操作 |
|---|---|
| 用看涨期权 | Short Call( |
| 用看跌期权 | Short Put( |
- 适用:看跌行情
- 特点:降低权利金成本
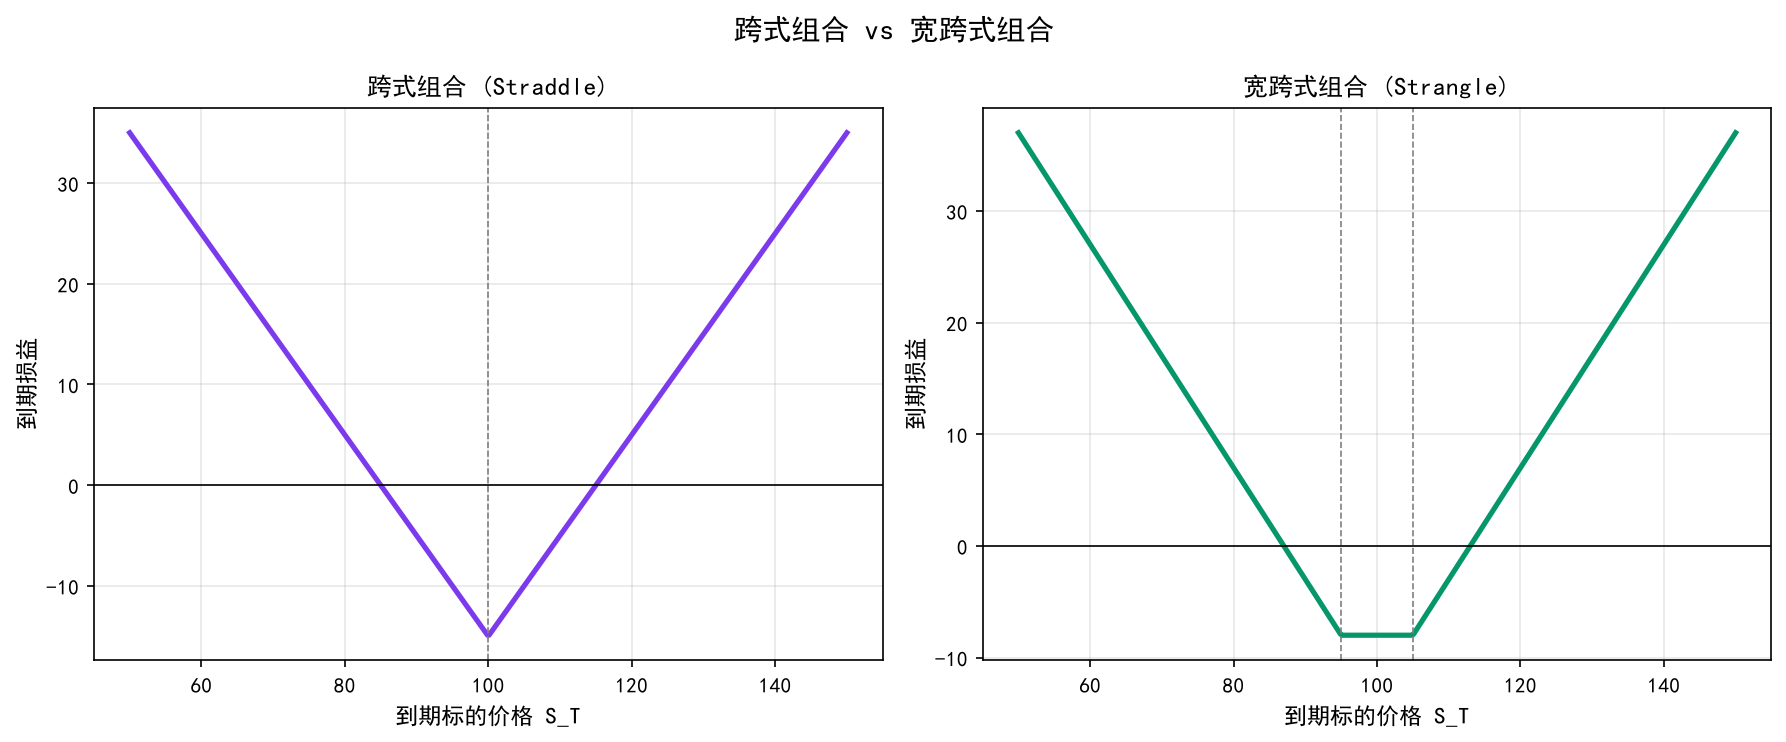
7.3 跨式组合(Straddle)★
构建:买入相同份数、相同行权价 K、相同期限的看涨和看跌期权。
- 适用:预期标的将大幅波动,但方向不确定
- 盈亏特征:标的大幅上涨或下跌均盈利,波动小则亏损
7.4 宽跨式组合(Strangle / Straggle)★
构建:买入相同份数、相同期限、但执行价格不同的看涨和看跌期权(如
- 适用:预期大幅波动,但比 Straddle 成本更低
- 需要更大波动才能盈利
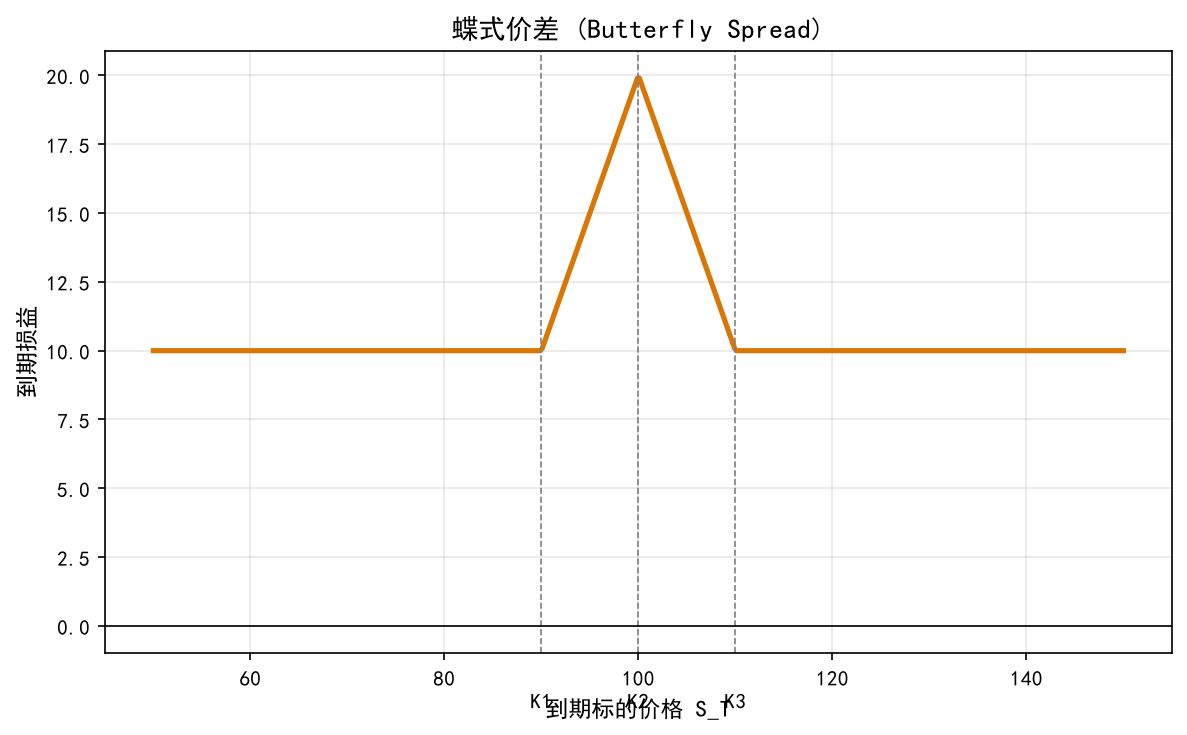
7.5 蝶式价差(Butterfly Spread)★
构建:三种行权价成等差数列,买入最低和最高行权价期权各 1 份,卖出中间行权价期权 2 份。
- 适用:预期标的在行权价附近小幅波动
- 特点:成本有限,盈利有限,风险有限
7.6 鹰式价差(Condor Spread)
构建:四个不同行权价,
| 版本 | 操作 |
|---|---|
| Call Condor | Long Call( |
| Put Condor | Long Put( |
7.7 箱式价差(Box Spread)
构建:牛市价差 + 熊市价差
7.8 日历差价(Calendar Spread)
构建:买入长期期权,同时卖出相同行权价的短期期权。
- 可利用不同期限期权的时间价值衰减速度差异获利。
7.9 序列组合与带式组合
| 组合 | 构建 | 适用预期 |
|---|---|---|
| Strip | 1 份认购 + 2 份认沽(同 K、同期限) | 预期大跌,对下跌风险加重注 |
| Strap | 2 份认购 + 1 份认沽(同 K、同期限) | 预期大涨,对上涨风险加重注 |
8 期权价格影响因素 ★★
8.1 核心逻辑
期权价格 = 到期收益的概率加权折现(期望)
能够使「预期收益」增加的因素,都会增加期权价值。
8.2 影响因素总结
| 因素变化 | 看涨期权价值 | 看跌期权价值 |
|---|---|---|
| 标的价格升高 | 增加 | 减少 |
| 标的价格降低 | 减少 | 增加 |
| 波动率增加 | 增加 | 增加 |
| 剩余期限增加(美式) | 增加 | 增加 |
| 无风险利率上升 | 增加 | 减少 |
| 股息增加 | 减少 | 增加 |
波动率对期权价值永远为正:无论看涨还是看跌,波动越大,期权越有价值。
9 综合例题 ★★
题目:原油现价为 $125,现有以下期权:
| 类型 | 执行价 | 期权费 |
|---|---|---|
| 认沽期权 | $120 | $5 |
| 认购期权 | $130 | $8 |
| 认购期权 | $140 | $4 |
构建:买入 1 份 $120 认沽 + 买入 1 份 $130 认购 + 卖出 3 份 $140 认购。
答案:
- 盈亏平衡点:$119、$131、$144.5
提示:分区间计算到期损益,注意卖出的 3 份 $140 认购在高油价区间的亏损会抵消多头盈利。
易混概念辨析 ⚠️
| 概念 A | 概念 B | 区别 |
|---|---|---|
| 权利方 | 义务方 | 买方付权利金享有权利;卖方收权利金承担义务,需缴保证金 |
| 欧式期权 | 美式期权 | 欧式仅到期可行权;美式到期前任意时间可行权 |
| 内在价值 | 时间价值 | 内在价值 = max(S−K,0) 或 max(K−S,0);时间价值 = 期权价 − 内在价值 |
| 实值期权 | 虚值期权 | 实值内在价值 > 0;虚值内在价值 = 0 |
| 牛市价差 | 熊市价差 | 牛市价差低买高卖看涨(或看跌);熊市价差高买低卖 |
| Straddle | Strangle | Straddle 同 K;Strangle 不同 K,成本更低但需更大波动 |
| Butterfly | Condor | Butterfly 用 3 个 K;Condor 用 4 个 K |
| 波动率上升 | 标的价格上升 | 波动率上升对 Call/Put 都是利好;标的价格上升只利好 Call |
可能的计算题清单 🧮
- 单腿策略:给定标的现价、行权价、权利金,计算最大盈亏和盈亏平衡点。
- 牛市/熊市价差:构建组合并计算净权利金、最大盈利、最大亏损、盈亏平衡点。
- 合成标的:利用看涨+看跌合成标的多头/空头,计算合成成本。
- 平价关系:已知 c、p、S、K、r、T 中的五个,求第六个。
- 复杂组合:如综合例题中的「买入低认沽+买入中认购+卖出高认购」,求分段损益和平衡点。
- 影响因素判断:给定市场变化,判断看涨/看跌期权价值变化方向。
参考教材章节
- Natenberg《期权波动率与定价(第2版)》Ch.8–10
- Hull《期权、期货及其他衍生产品》Ch.10–12