小测复习 · Chapter 1–2
课程:期权波动率与对冲基金(赵林 · 光华管理学院) 范围:对冲基金介绍 + 基础衍生品 | ★ = 高概率考点
Chapter 1 对冲基金介绍
1.1 对冲基金的定义与特征
- 定义:以盈利为目的、向高净值人群和机构募资的私募投资集合体;监管较少、投资手段灵活
- 惯用工具:卖空(short selling)、杠杆(leverage)、衍生品(derivatives)
- 典型特征(FSA, 2002):
- 组织形式:私人投资合伙制 / 离岸投资公司
- 收取业绩报酬(performance fee)
- 投资者为富裕个人与机构,最低投资门槛高(多数 ≥ $100,000)
- 术语起源于 1950s:凡使用激励费率、卖空和杠杆的基金
1.2 发展历史(人物 · 事件 · 数字)
① Karl Karsten(1931)——理论萌芽
- 《Scientific Forecasting》提出"对冲原则":看多某板块 ⇔ 做空等市值全市场股票
- 为验证研究设立小基金:1930.12.17 → 1931.6.3 增长 78%(年化约 250%),无大幅回撤、独立于市场波动
② A. W. Jones(1949)——"对冲基金之父" ★
- 1949.3,48 岁,自出 $40,000 + 朋友 $60,000,创立第一家盈利性对冲基金 A. W. Jones & Co.
- 首创 20% performance fee(动机:业绩抽成按 25% 资本利得税率纳税,避开 91% 的税率)
- 策略:杠杆多头 + 卖空对冲;"竞争多经理人"(competitive multi-manager)结构
- 业绩:1960–1965 收益 325%(同期最热共同基金 225%);截至 1968 累计回报近 5,000%
- 学术意义:比 Markowitz MPT(1952)、Tobin 分离定理(1958)、Sharpe Ratio(1966)早约十年付诸实践
- 缺陷:牛市中奖励机制鼓励加仓,缺乏灾难前退出机制
经典算例(初始资金各 $100,000,两人均有 10% 超额收益的选股能力):
| 投资人 A(传统) | 投资人 B(Jones 策略) | |
|---|---|---|
| 仓位 | 多 $80,000 股票 + $20,000 债券 | 借 $100,000 → 多 $130,000 股票,空 $70,000"劣质股" |
| 市场涨 20% | +$24,000 | 130k×30% − 70k×10% = +$32,000 |
| 市场跌 20% | −$8,000 | −130k×10% + 70k×30% = +$8,000 |
| 净风险暴露 | $80,000 | 130k − 70k = $60,000 |
B 收益更高且净风险暴露更低;借款还带来更大的分散化空间
Velocity 对冲:按个股对 S&P500 的波动敏感度(velocity)配比对冲,而非 1:1 金额对冲
- 例:多 $12,250 Sears(velocity 0.8 → $9,800)⇔ 空 $5,000 GD(velocity 1.96 → $9,800)
- ⚠️ Cash Neutral ≠ Risk Free;Risk Free ≠ Risk Neutral
③ Tiger Fund(1980)——全球化 + 长期策略
- Julian Robertson 创立;从 Jones 策略起步 → 国际市场 + 宏观投资分离管理(macro-investing overlay),投资商品、货币、债券,善用期货期权
- 1980.5–1998.8:费后年化 31.7%(同期 S&P500 仅 12.7%)
- 风格:信念坚定、看长期("3 年翻倍")——1983 做空石油股(3 年后腰斩)、1984 做空 Zenith Labs(2 年后单季 −45%)
④ Tudor Investment(1983)——短期趋势
- Paul Tudor Jones II 创立;收益来自灵活的短期运作而非市场周期规律
- 1987 Black Monday:周五提前抛售大量 S&P500 指数期货;崩盘后预判美联储注资降息 → 买入史上最大债券头寸;"双管齐下"净赚 $8,000 万–1 亿,1987 年回报 200%
⑤ Citadel(1990)——量化 + 多策略
- Ken Griffin 创立,目标:"把投资过程变成流水线生产(widget making)";招募顶级名校博士,用复杂数学模型建模
- 2005 起 Alpha Factory 时代:策略可被理解、模仿、复制;多策略基金 = 收集多种超额收益策略、糅合分散风险、按市场情况配置资金;2007 年 Alpha Factory 管理规模 > $5 万亿,占行业 60%
- 2006.9 收购 Amaranth 亏损的天然气头寸 → "伟大的胜利"
- 2008 危机:自身负债率 >10:1(同业多低于 10);SEC 禁令(9.19–10.8 禁止做空 900 余家金融股)使其可转债套利(CB Arbitrage)无法卖空套保,9 月单月亏损 20%
- 幸存原因:先处理非核心资产筹资、交易所合约平仓、先进算法风控、投融资期限匹配
⑥ LTCM(1998)——"大而不倒"首例 ★
- 背景:1997 亚洲金融危机,对冲基金大量做空获利(但并非所有都繁荣:Quantum Fund 亏 $20 亿)
- 1998.8.17 俄罗斯卢布贬值、违约国内债务 → 高低质量债券利差反向走阔
- LTCM 150 天内净值下跌 90%,高杠杆借款来自几乎全华尔街
- 结局:美联储促成美林、摩根等 15 家机构注资 $37.25 亿购买 90% 股权接管,避免连锁崩盘
- 历史意义:对冲基金首次被视为"大而不倒"
1.3 五大 Alpha 来源与 Multi-Strategy ★★
| 一级策略 | 核心逻辑 | 典型子策略 |
|---|---|---|
| 股票 Equity | 选股与相对表现 | Long Only、Long/Short、Market Neutral |
| 宏观 Macro | 宏观趋势与跨资产配置 | Discretionary Macro、CTA、FX |
| 相对价值 Relative Value | 定价偏差与价差收敛 | Fixed Income RV、Convertible Arb、Volatility Arb |
| 事件驱动 Event Driven | 公司事件重估 | Merger Arb、Special Situations、Activist |
| 信用 Credit | 信用利差与资本结构 | Long/Short Credit、Structured Credit、Distressed |
| 多策略 Multi-Strategy | 组合多种 Alpha,统一风控与资本配置 | Equity + Macro + RV + Event + Credit |
五大 Alpha 来源:Equity、Macro、Relative Value、Event Driven、Credit Multi-Strategy 不是第六种 Alpha,而是多个 Alpha 来源的组合
1.4 行业数据速览(图表要点)
规模与资金流
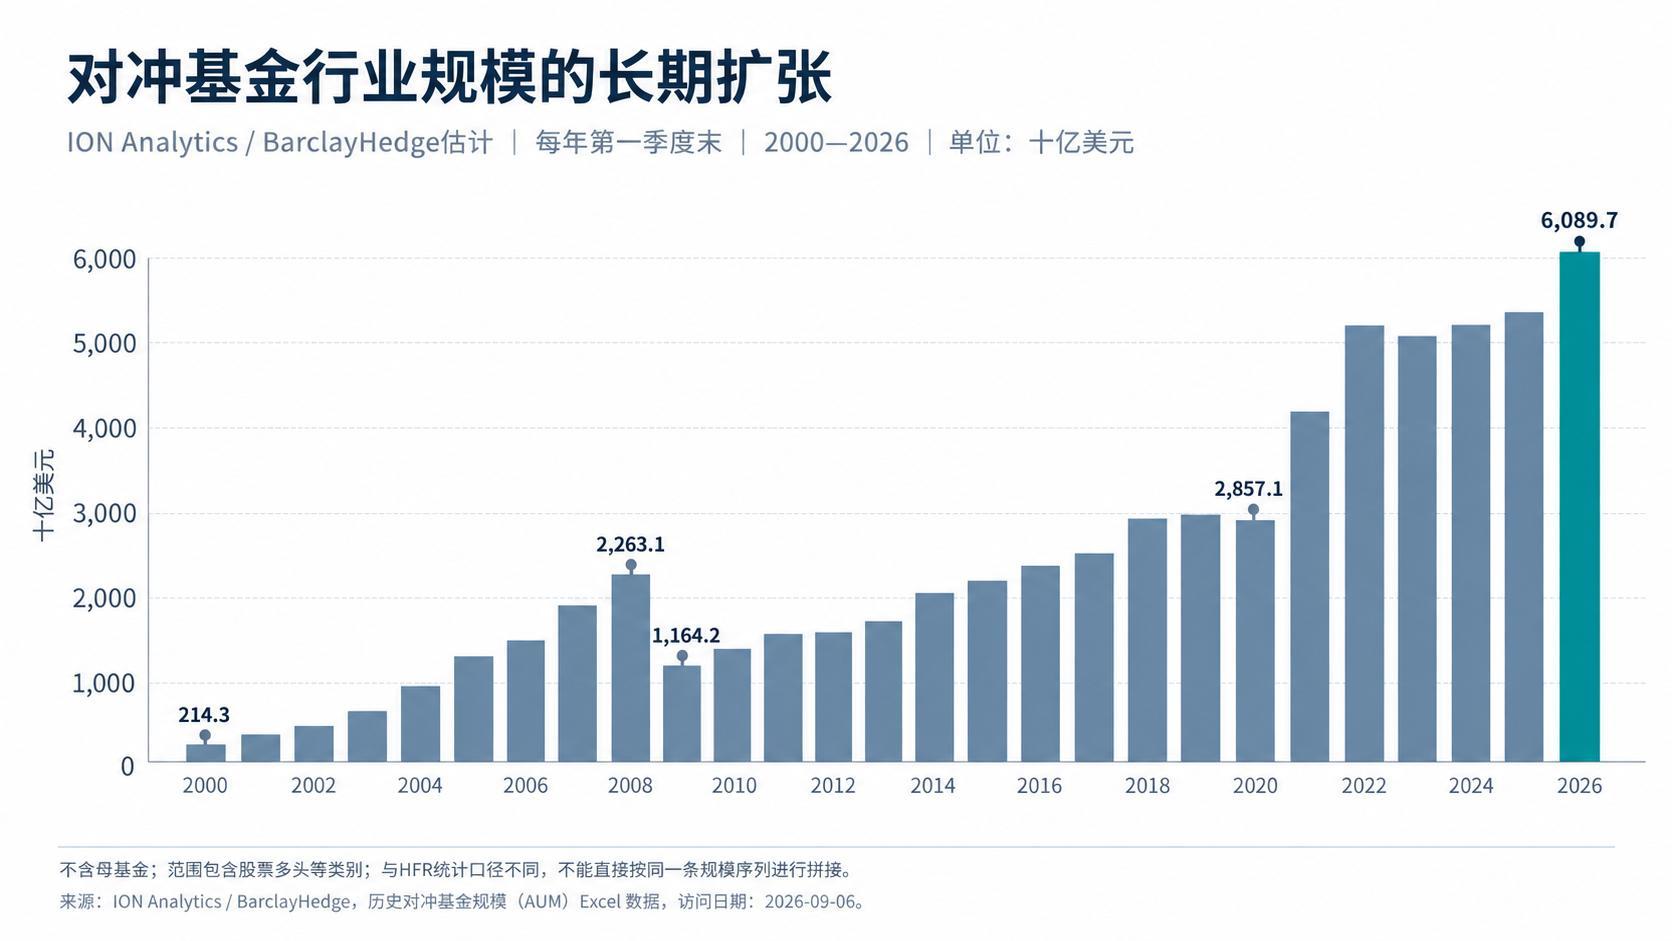
- 行业规模(BarclayHedge,每年 Q1 末):2000 年 $214.3B → 2008 年 $2,263.1B → 2026 年 $6,089.7B(约 6.1 万亿美元)
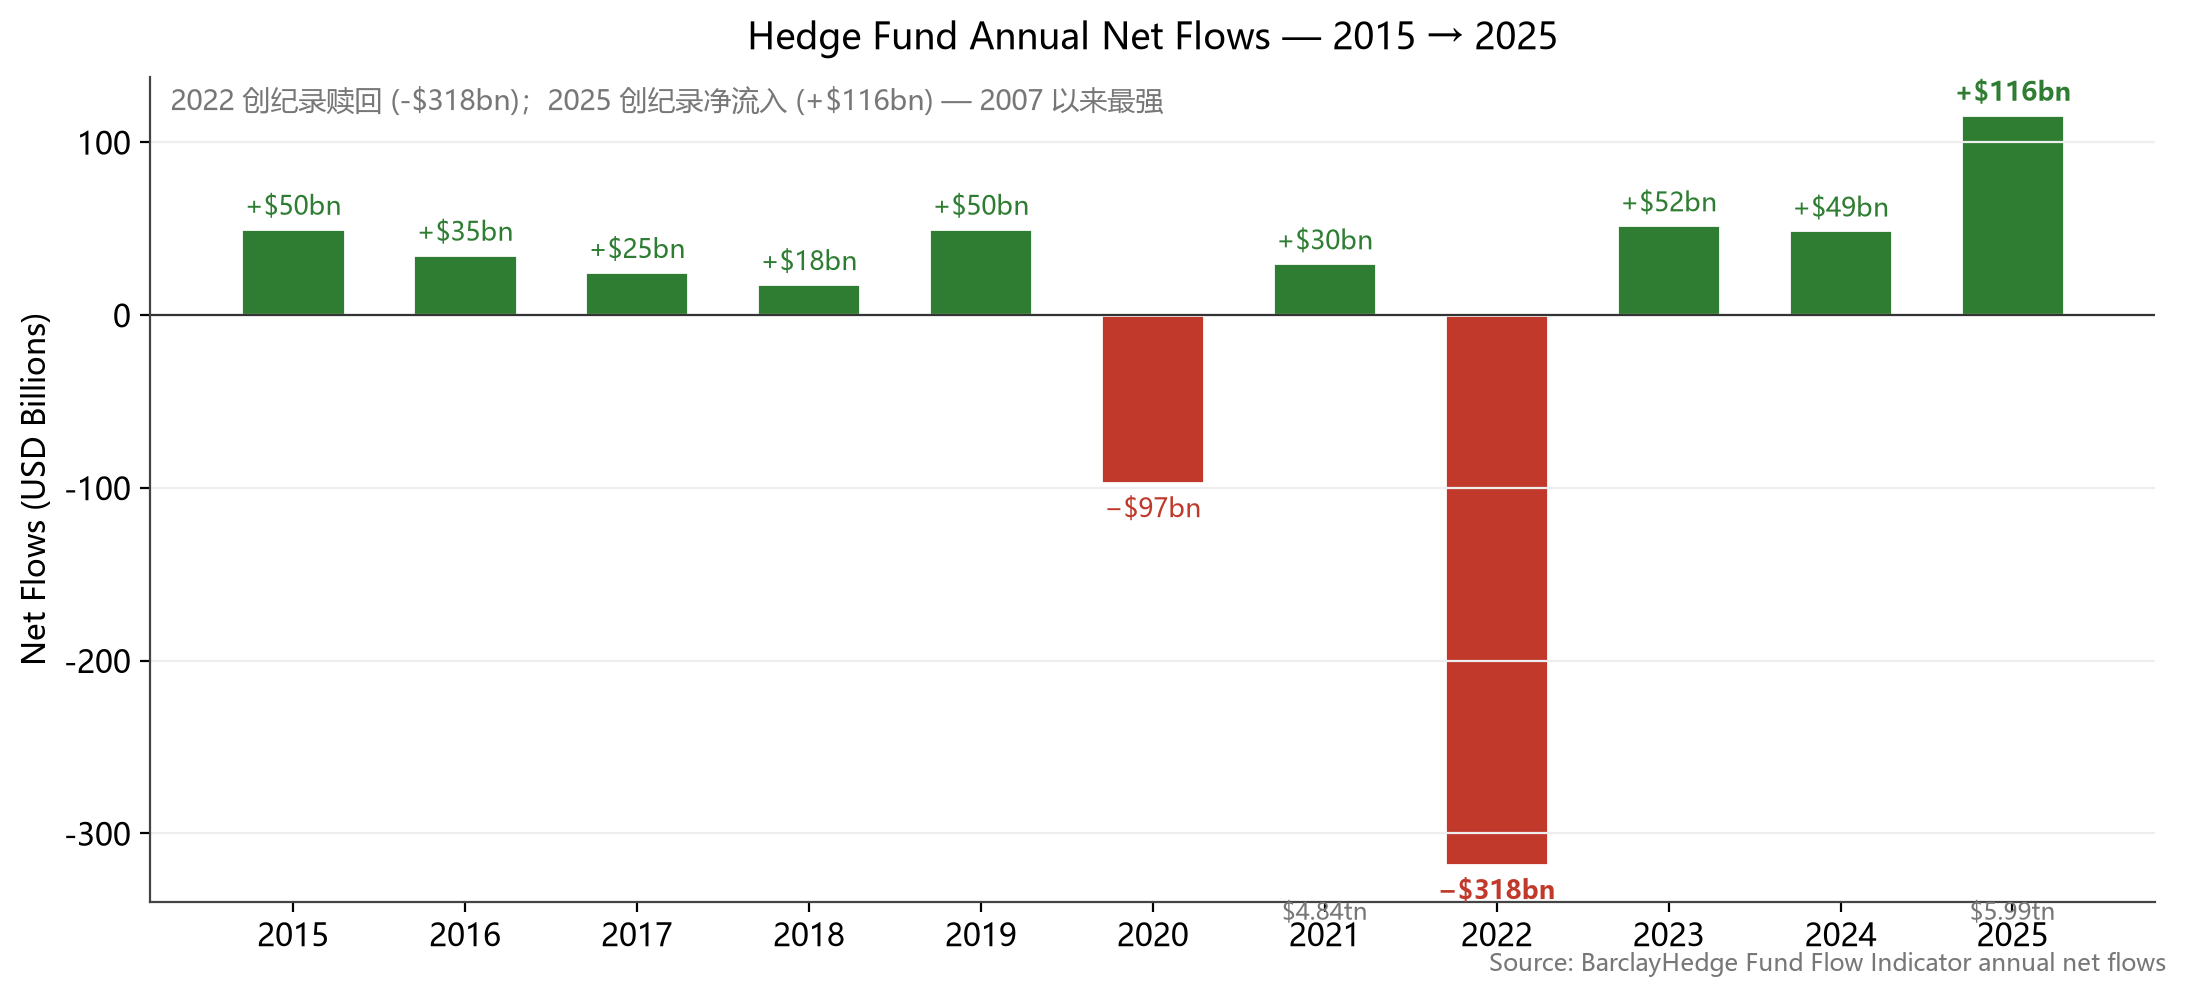
- 年度净资金流:2022 年创纪录赎回 −$318bn;2025 年创纪录净流入 +$116bn(2007 年以来最强)
- 新发基金:2005 年高峰 2,073 只 → 2022 年低谷 432 只 → 2025 年回升 561 只
- 管理人数量(SEC Form PF):十余年稳定在 1,600–1,900 家(2025 年 1,875 家)→ 行业增长体现为现有平台做大、规模集中
投资者结构(SEC Form PF 大型对冲基金,占净资产 %)
| 私募基金 21.1% | 养老金 18.9% | 其他机构 15.9% | 非营利 13.8% | 美国个人 11.5% | 非美国投资者 11.1% | 金融机构 5.4% | 州及市政府 2.3% |
|---|
策略 AUM 分布(2026 Q1):Fixed Income $1,122.7bn > Multi-Strategy $874.7bn > Balanced $783.1bn > Equity Long-Only $773.6bn > … > FoF $345.1bn
母基金(FoHF):2008 Q2 历史高点 $1.12 万亿 → 2018 Q1 降至 $256.4B → 2026 Q1 回升至 $345.1B,仍远低于 2008 高点
费率趋势:管理费 ~1.57%(2010)→ ~1.34% 企稳;业绩报酬 ~19% → ~15%;新发基金创始人份额普遍 1.13% / 15%
基金寿命 ★
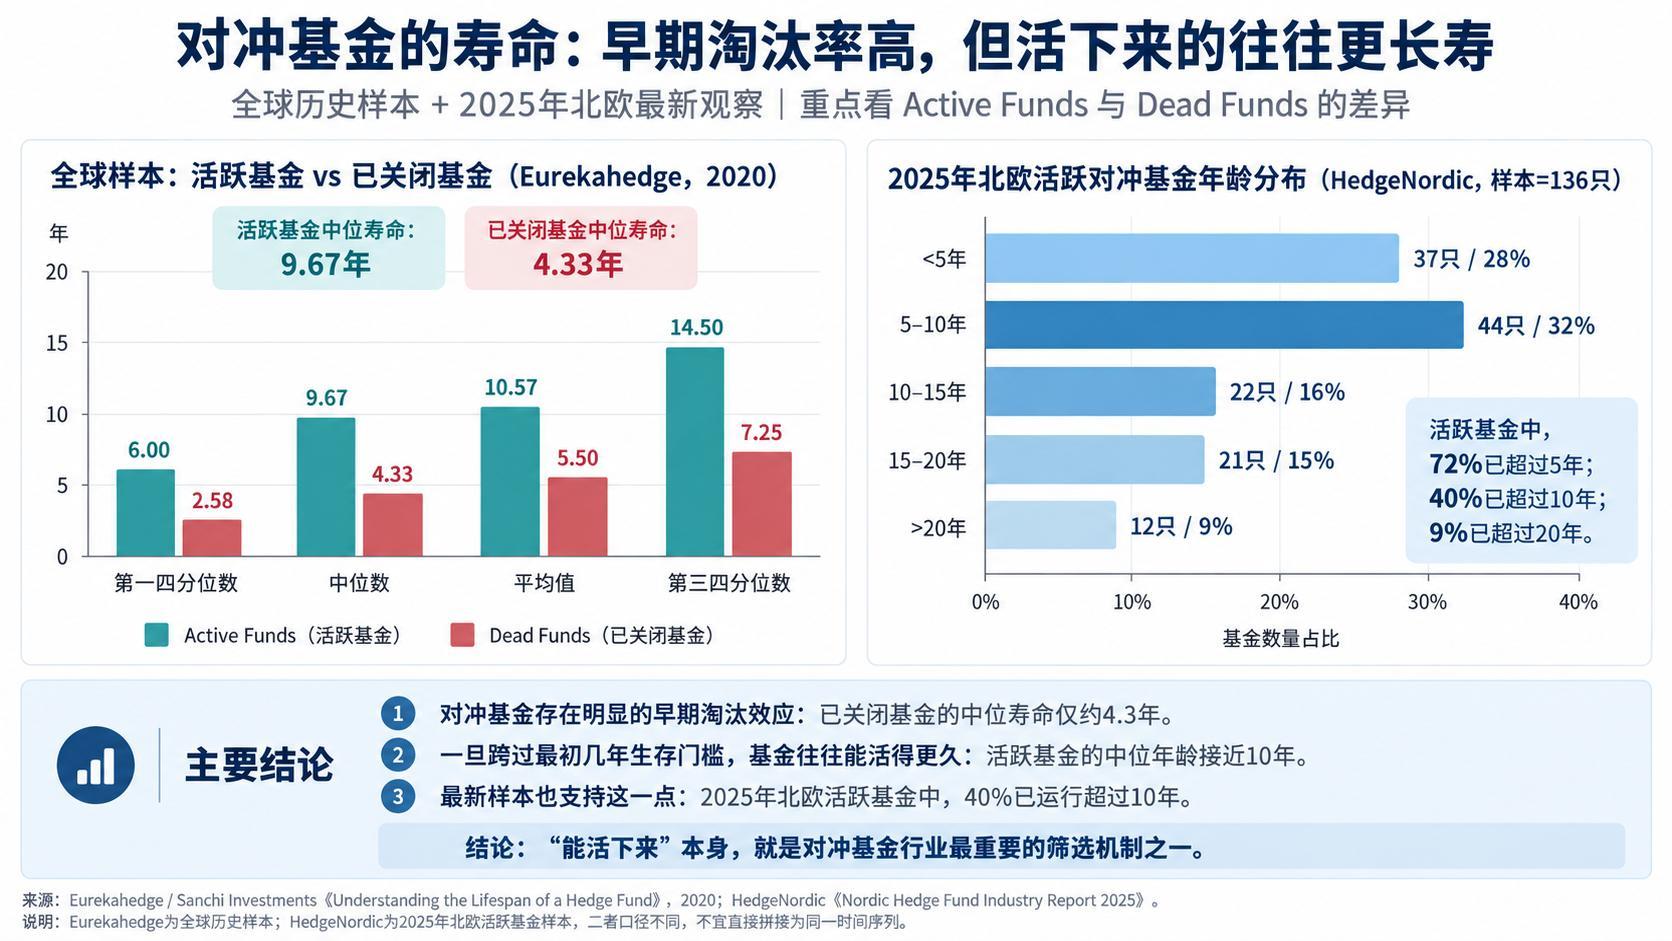
- 行业中位数寿命 ~5.3 年(累计死亡率超 50%);3 年考核生死线;存续峰值在第 5 年
- 活跃基金中位寿命 9.67 年 vs 已关闭基金 4.33 年 → 早期淘汰效应明显
- 结论:"能活下来"本身就是对冲基金行业最重要的筛选机制之一
业绩:收益 · 波动 · 夏普(五年截至 2026.3)
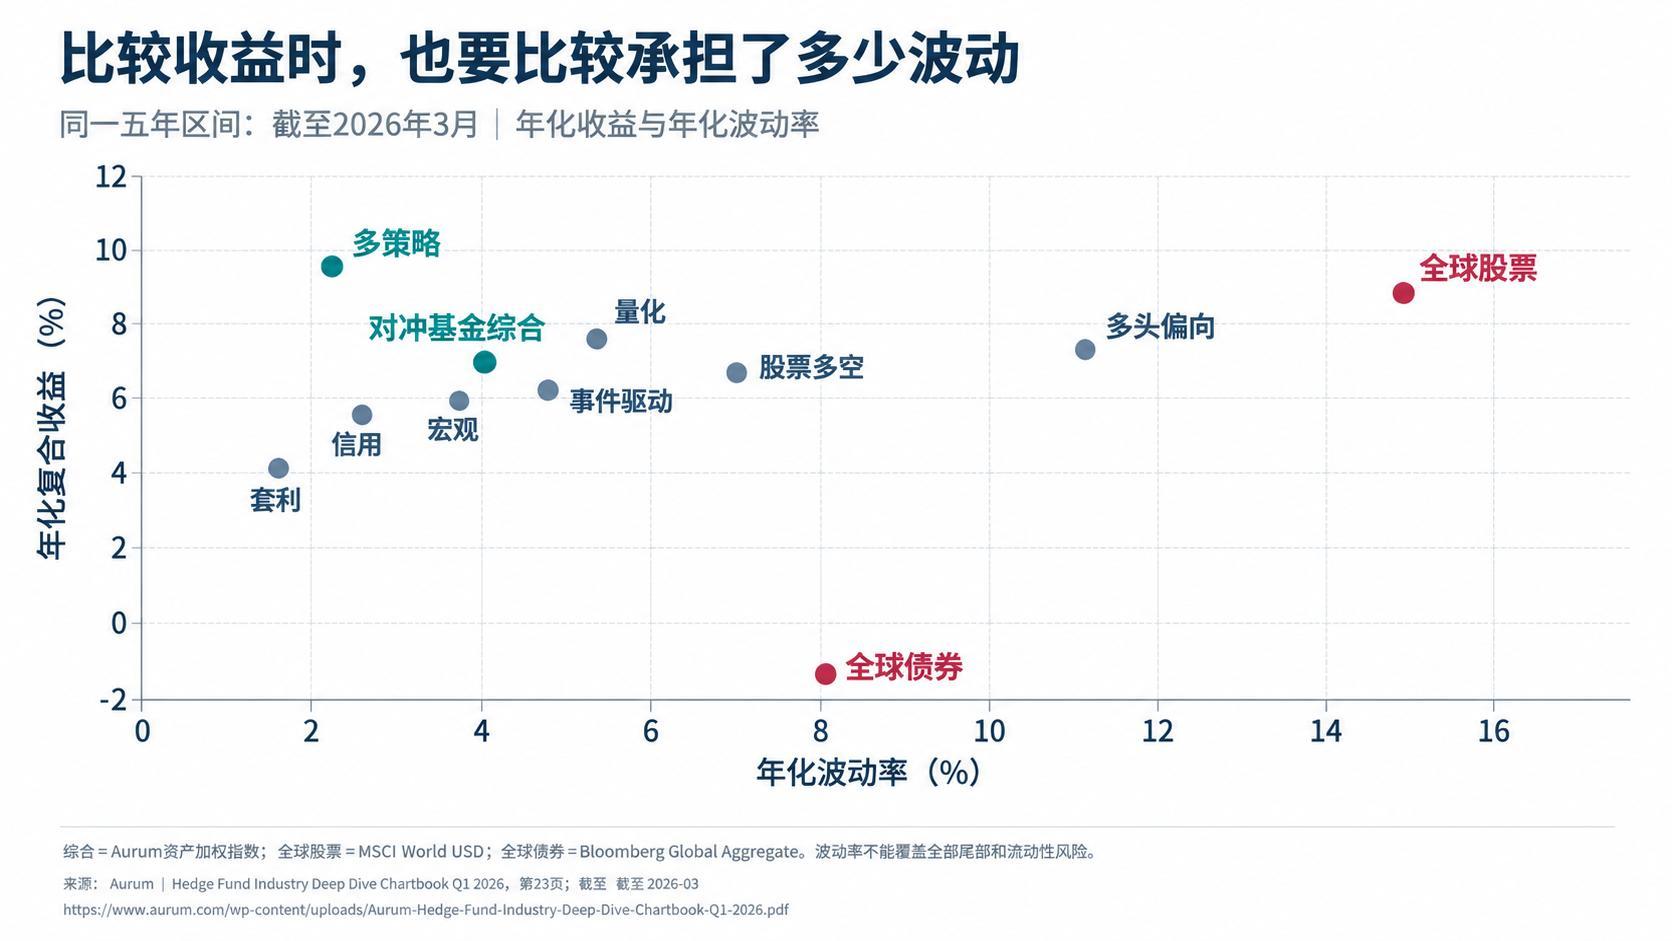
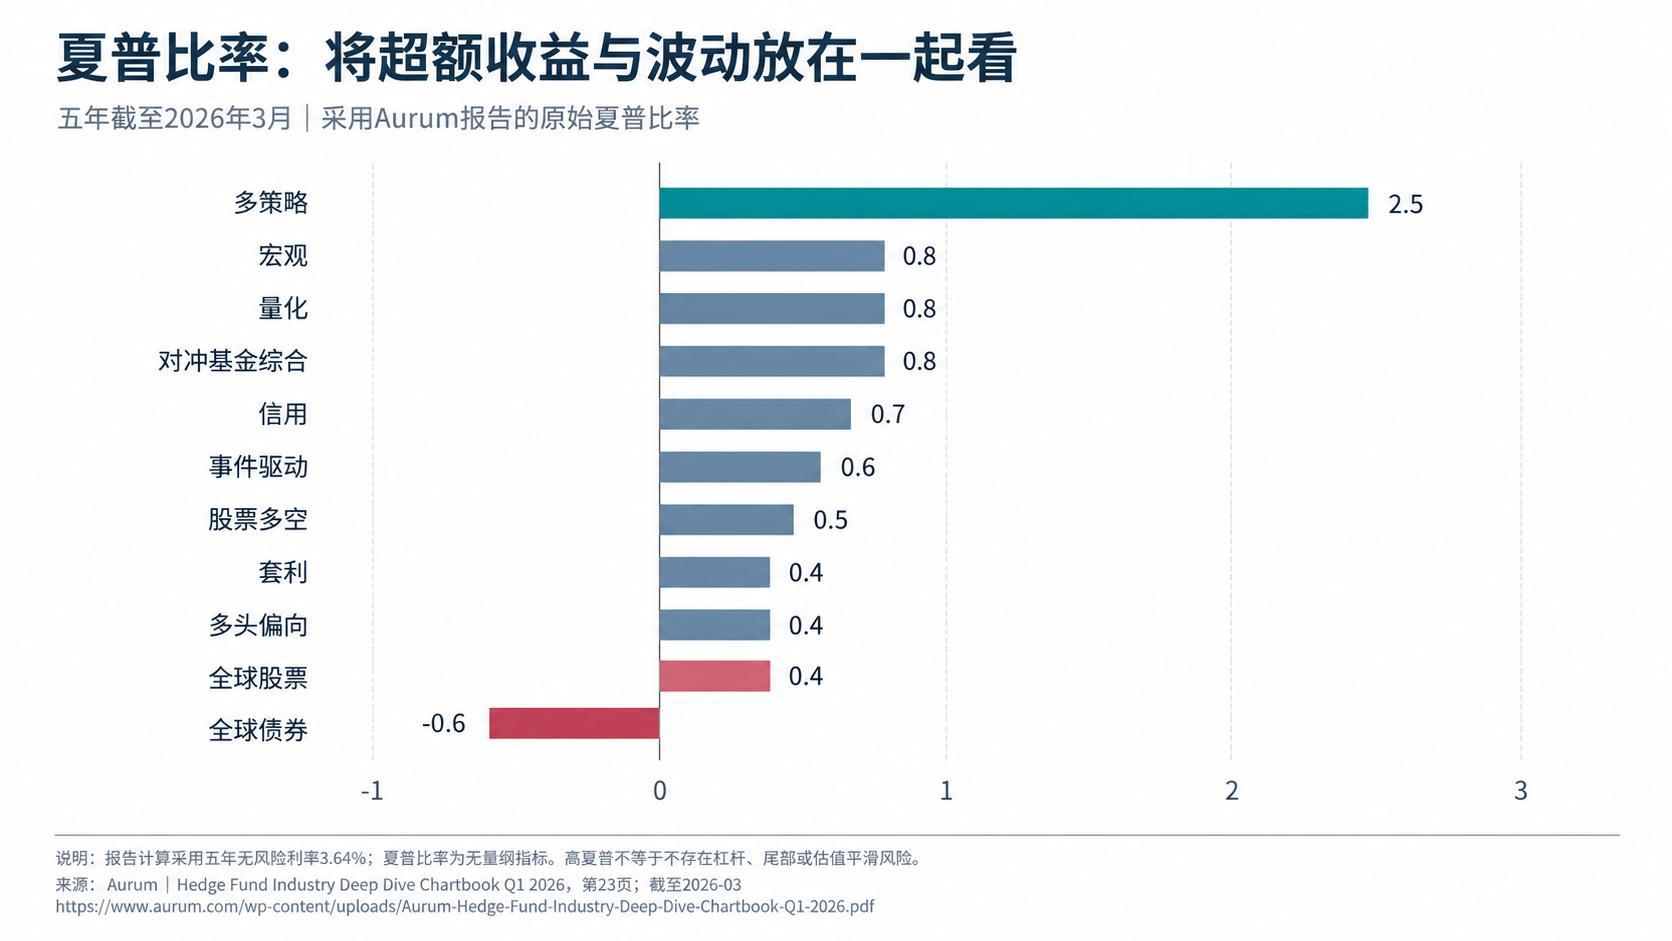
- 理念:比较收益时,也要比较承担了多少波动;对冲基金 = 不只是收益,而是低相关的、高质量的收益
- 多策略:收益 9.6%、波动 2.3%、夏普 2.5(最高);对冲基金综合夏普 0.8;全球股票夏普仅 0.4(波动 14.7%);全球债券 −0.6
- HFRI 与 S&P500 的 60 个月滚动相关性:2010s 平均 0.78 → 2020s 平均 0.62(分散化价值上升)
1.5 中国私募基金行业 ★
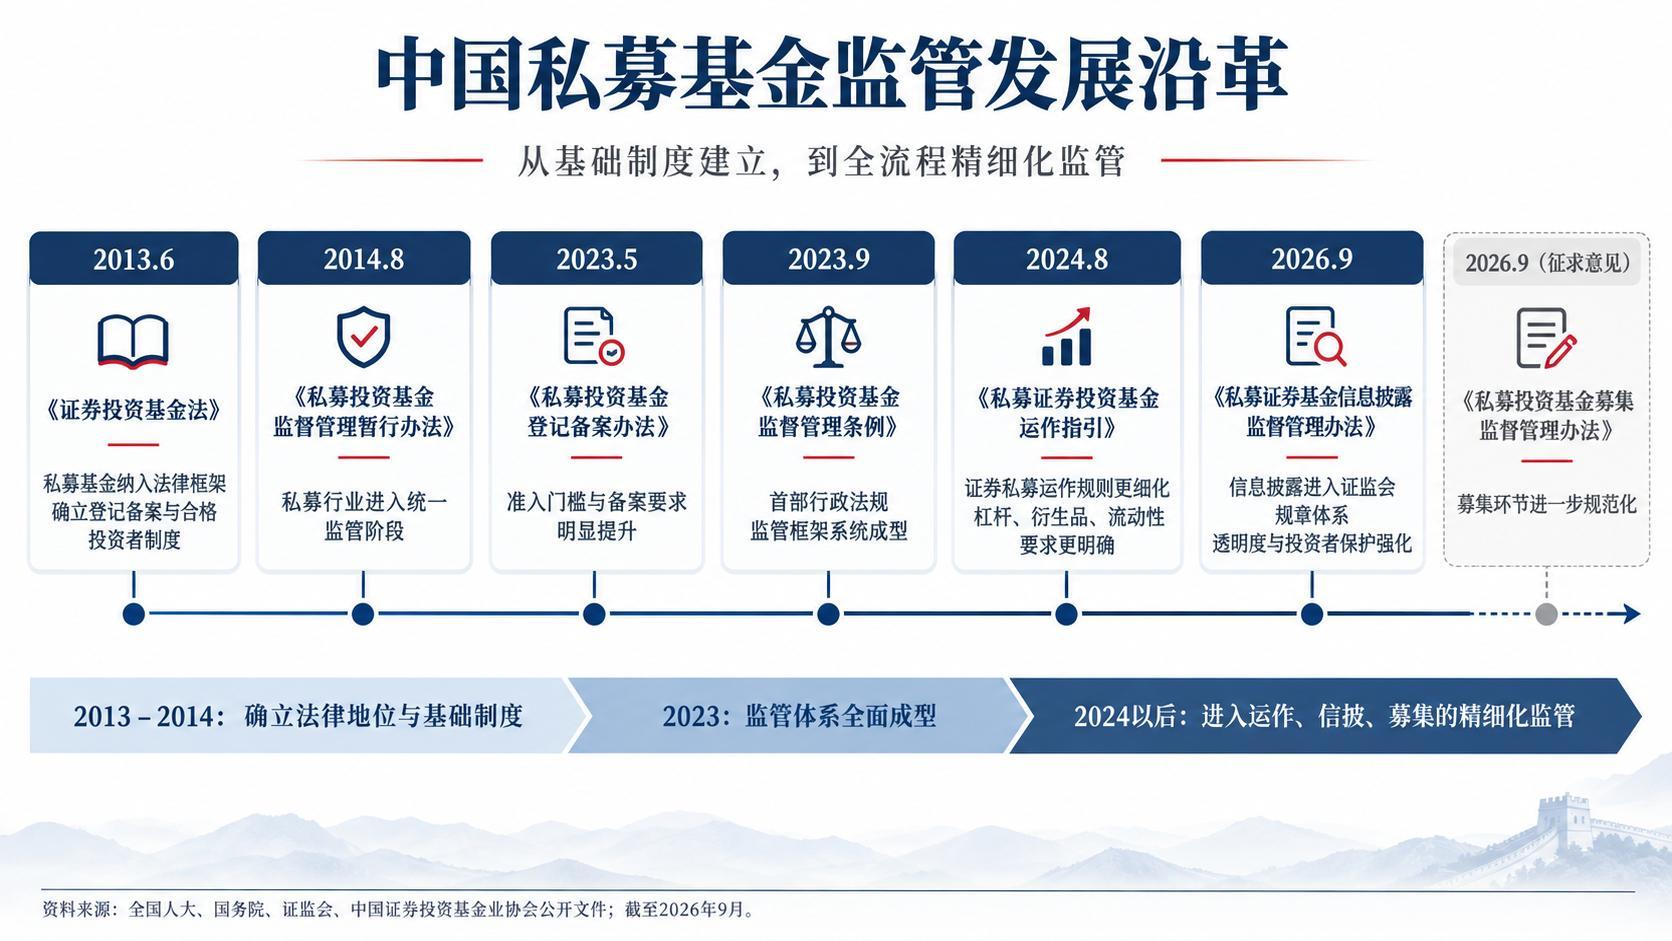
监管沿革时间线(很可能考排序/匹配)
| 时间 | 法规 | 意义 |
|---|---|---|
| 2013.6 | 《证券投资基金法》 | 私募基金纳入法律框架,确立登记备案与合格投资者制度 |
| 2014.8 | 《私募投资基金监督管理暂行办法》 | 进入统一监管阶段 |
| 2023.5 | 《私募投资基金登记备案办法》 | 准入门槛与备案要求明显提升 |
| 2023.9 | 《私募投资基金监督管理条例》 | 首部行政法规,监管框架系统成型 |
| 2024.8 | 《私募证券投资基金运作指引》 | 杠杆、衍生品、流动性要求更明确 |
| 2026.9 | 《私募证券基金信息披露监督管理办法》 | 信披进入证监会规章体系 |
| 2026.9(征求意见) | 《私募投资基金募集监督管理办法》 | 募集环节进一步规范化 |
阶段划分:2013–2014 确立法律地位与基础制度 → 2023 监管体系全面成型 → 2024 以后精细化监管(运作、信披、募集)
规模与分布
- 私募证券管理人数量:2017 年 8,467 家 → 2021 年峰值 9,069 家 → 2026.7 7,247 家
- 存续基金规模:2017 年 2.57 万亿 → 2026.7 9.10 万亿元
- 规模分布(2026.7):0–5 亿元管理人占 78.99%;100 亿以上仅 2.14%(156 家)→ 高度长尾
- 公募基金费率改革(2023 以来):管理费 1.50%→1.20%、托管费 0.25%→0.20%、交易佣金 0.56‰→0.36‰、申购费 1.50%→0.80%
1.6 行业发展规律
- 策略演进循环:追求收益 → 开发新策略 → 获利 → 市场学习模仿 → 同质化竞争 → 优势丧失 → 再开发新策略
- 策略多样化路径:简单做空对冲+杠杆 → 衍生品 → 长期趋势 → 短期趋势 → 全球资产配置 → 算法交易 → 多策略
- 驱动力:信息传递速度、报价系统速度与稳定性提升、高频交易
Chapter 2 基础衍生品
2.1 市场参与者为什么交易?★
同一笔交易,背后的动机可能完全不同:
| 动机 | 英文 | 含义 | 例子 |
|---|---|---|---|
| 财富跨期配置 | Investment / Saving | 把今天的财富转移到未来,追求长期回报 | 买入股票、债券或基金 |
| 风险转移 | Hedging | 把不想承担的价格风险转移给别人 | 航空公司买入原油期货,对冲油价上涨 |
| 承担风险获取收益 | Speculation | 基于判断主动承担风险,争取更高收益 | 看涨油价,买入原油期货或看涨期权 |
| 利用定价偏差 | Arbitrage / Relative Value | 两个相关资产价格失衡时锁定价差收益 | 期货价格明显高于理论价值时套利 |
交易者的基本类型 ★
| 类型 | 目标 | 做法 | 例子 |
|---|---|---|---|
| 对冲者 Hedgers | 规避风险 | 把不想承担的价格风险转移给别人 | 原油生产商卖出期货,锁定未来售价 |
| 投机者 Speculators | 承担风险、争取收益 | 主动押注市场方向 | 判断油价上涨,买入期货或看涨期权 |
| 套利者 Arbitrageurs | 利用价差锁定利润 | 同时低买高卖,捕捉定价偏差 | 期货与现货定价失衡时套利 |
2.2 交易基本术语(Trading Terminology)★★
| 术语 | 含义 | 交易台表达 |
|---|---|---|
| Bid | 买入报价;某参与者愿意买入的价格 | 100 bid |
| Offer / Ask | 卖出报价;某参与者愿意卖出的价格 | 101 offer |
| Bid-Ask Spread | 最佳买价与最佳卖价之间的差价 | 100 bid / 101 offer |
| Mid-Market | 买卖中间价;常作参考价,不保证能成交 | mid is 100.5 |
| Size | 某报价对应的交易数量(合约张数)或名义本金 | 100 bid for 50 |
| Market Order | 按当前市场可得价格尽快成交的订单 | buy at market |
| Limit Order | 设定最优可接受价格的订单 | 100 bid for 20 |
| Working Order | 已进入市场、尚未完全成交的订单 | I'm working 100 bid |
| Up / Filled | 订单已(全部)成交 | you're up / you're filled |
| Partial Fill | 只成交一部分,剩余仍在市场中 | 20 done, 80 working |
| Cancel / Pull Order | 撤销未成交的订单 | cancel it / pull my order |
| Hit the Bid | 主动卖出,按当前买价成交 | hit the bid |
| Lift the Offer | 主动买入,按当前卖价成交 | lift the offer |
| Trade Break | 成交记录未能正确匹配(双方对价格/数量等记录不一致) | we have a trade break |
| Trade Bust | 已成交的交易被取消/作废(通常因错误或异常) | that trade was busted |
⚠️ 区分:Trade Break(记录不一致、未匹配)vs Trade Bust(已成交但被作废)
2.3 交易场所与全球衍生品市场
| 交易所市场(Exchange-Traded) | 场外市场(OTC) | |
|---|---|---|
| 特点 | 标准化、集中化、透明、风险低 | 非标准化、定制灵活、对手方风险大 |
| 主要品种 | 期货、期权 | 远期、互换、场外期权 |
| 风控机制 | 清算所(Clearing House)担保履约 | 依赖交易对手信用 |
| 代表 | CME、ICE、DCE、SHFE、HKEX;SPX Options、VIX Futures、中证1000指数期权 | Auto Callable Notes、CDS、利率/汇率互换 |
全球 OTC 衍生品市场(BIS,名义本金)
- 2025 年总规模 $844.6 万亿(1998 年仅约 $80 万亿)
- 利率衍生品主导:$669.5T(2025);外汇衍生品 $148.7T
- CDS:2007 年峰值 $61.2T → 2025 年仅 $11.0T;股票挂钩衍生品 2025 年 $11.9T
中国场内市场发展时间线:1990.10.12 郑商所 → 1990.11.26 上交所 → 1993.2.28 大商所 → 2006.9.8 中金所 → 2013.11.6 上能源(INE)→ 2021.1.22 广期所
2.4 指数编制方法 ★
| 市场 | 指数 | 加权方式 | 成分股数 |
|---|---|---|---|
| 美国 | DJIA | 价格加权 | 30 |
| 美国 | S&P 500 | 流通市值加权 | ≈503 |
| 美国 | NASDAQ 100 | 总市值加权 | 100 |
| 中国 | 上证综合指数 | 总市值加权 | ≈2,236 |
| 中国 | 上证50 | 流通市值加权分级靠档 | 50 |
| 中国 | 沪深300 | 自由流通市值加权分级靠档 | 300 |
| 中国 | 中证1000 | 自由流通市值加权分级靠档 | 1000 |
期货虽然是衍生品,但也可以是 Underlying(如期货期权的标的)
2.5 四类衍生品合约对比 ★★
| 远期 Forwards | 期货 Futures | 期权 Options | 互换 Swaps | |
|---|---|---|---|---|
| 交易场所 | OTC | 交易所 | 多为交易所(也有 OTC) | OTC |
| 标准化 | 非标准 | 标准化 | 标准 & 非标准 | 非标准 |
| 义务/权利 | 双边义务 | 双边义务 | 买方有权利、卖方有义务 | 多为双边义务 |
| 杠杆 | 可选 | 有 | 有 | 可选 |
| 保证金 | 不一定 | 有 | 有 | 不一定 |
| 交割 | 通常实物,也可现金 | 实物或现金 | 实物或现金 | 通常现金,也可实物 |
2.6 远期合约(Forwards)
- 定义:未来指定时间以现在约定的价格(交割价格 K)买卖标的资产的合约;OTC 交易
- 到期收益:多头 =
;空头 = - 公允价值 = 当前价格 + 当前买入的成本 − 当前买入的收益
- 算例(Jerry 买地):$100,000 + 10,040 − 6,220 = $103,820
- 成本:贷款利息 $100k×8% = $8,000;地产税 $2,000+$40 = $2,040
- 收益:油井 $500×12 = $6,000 + 利息 $220 = $6,220
- 算例(Jerry 买地):$100,000 + 10,040 − 6,220 = $103,820
- 风险:非标准 OTC → 对手方违约风险(取决于信用)、流动性差、可能法律诉讼;集中清算可大幅降低违约风险
2.7 期货(Futures)
- 定义:交易所制定的标准化远期合约
- 合约规格(需密切关注变动):标的、合约单位/乘数、报价单位、最小变动价位、交易时间、交割日期与方式、保证金要求(保证金越低 → 杠杆越高)
- 中国五大场内市场:上期所(金银铜铝等)、郑商所(品种数居首)、大商所、中金所(股指、国债期货)、上能源 INE(原油、低硫燃料油、20号胶、铜BC)
合约实例 ★
| 沪深300股指期货(IF) | 中证1000股指期货(IM) | 原油期货(SC) | |
|---|---|---|---|
| 乘数/单位 | 每点 300 元 | 每点 200 元 | 1000 桶/手 |
| 最小变动价位 | 0.2 点 | 0.2 点 | 0.1 元/桶 |
| 最低保证金 | 8% | 8% | 5% |
| 涨跌停 | 上日结算价 ±10% | ±10% | ±4% |
| 最后交易日 | 到期月份第三个周五(法定假日顺延) | 同左 | 交割月前第一月的最后一个交易日 |
| 交割方式 | 现金交割 | 现金交割 | 实物交割(中质含硫原油) |
| 合约月份 | 当月、下月及随后两个季月 | 同左 | 最近 1–12 月连续月份 + 随后八个季月 |
定价:持有成本模型(Cost of Carry) ★★
:指数期货价格; :指数现货价格; :无风险利率(通常用政府债券利率); :股息收益率; :到期时间(年) - 逻辑公式:指数期货公允价值 = 指数价格 + 利息 − 分红
- 注意:分红非连续(美股季度、A股半年/年度),ETF 收到分红不立即支付 → 简单套用连续模型有误差
- 不同标的定价差异:商品(储存/运输成本、便利收益);股指(股息、利率);外汇(两国利差)
连续复利(e 的来源)
| 复利频率 n | 1 | 12 | ∞(连续) |
|---|---|---|---|
| 名义 12% 的有效年利率 | 12% | 12.68% | 12.75% |
基差(Basis)与升贴水 ★
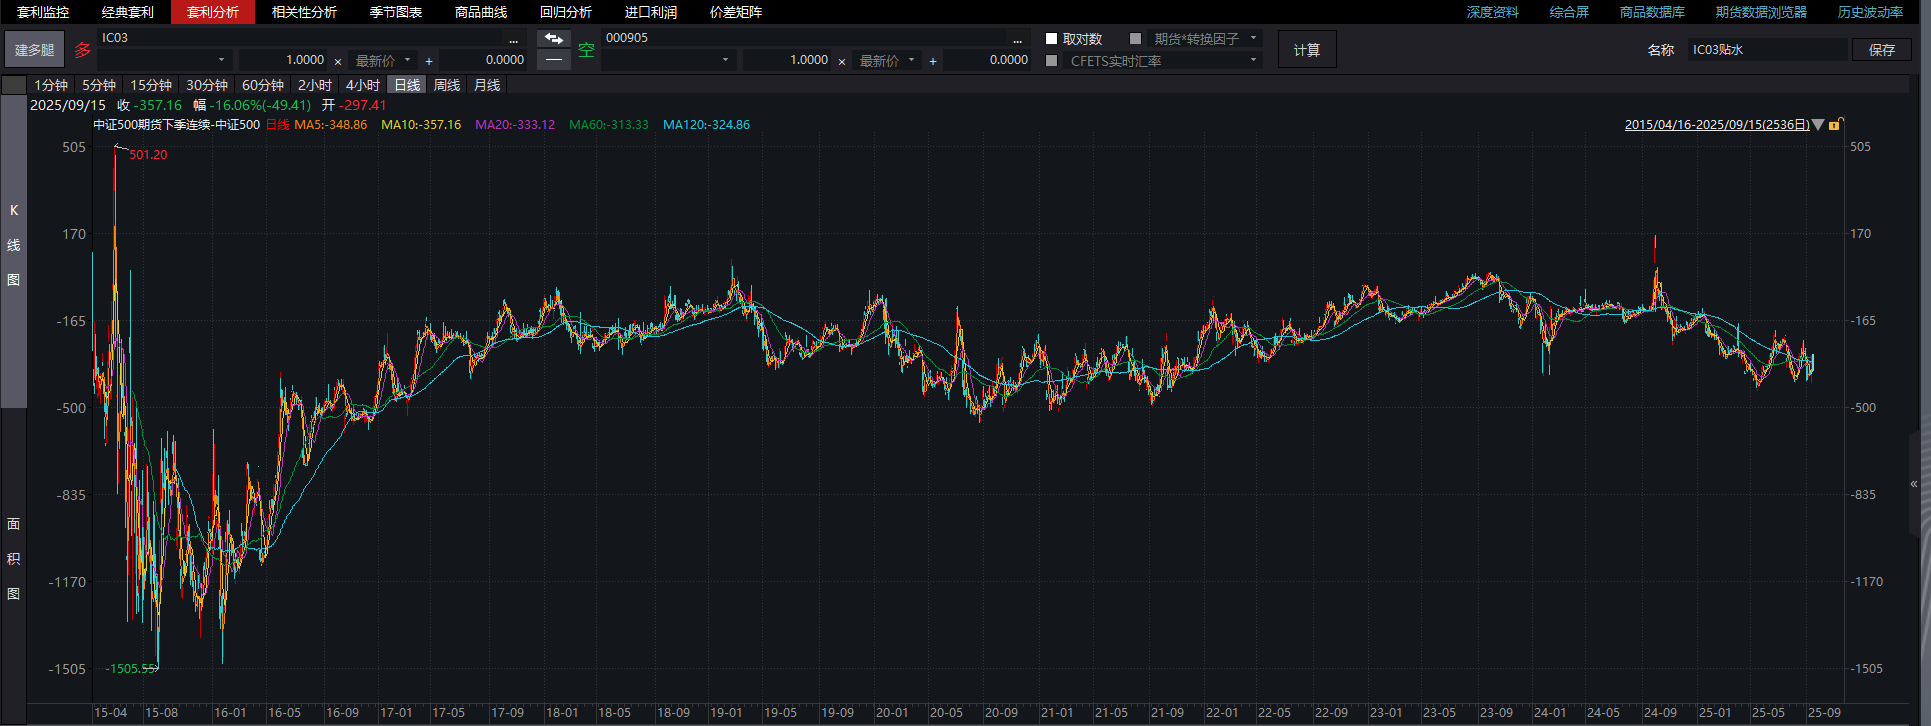
- 本课程口径:基差 = 期货/远期价 − 现货价;F > S → 基差为正 → 升水(Contango / premium);F < S → 贴水(Backwardation / discount)
- 中国中小盘指数期货(中证500/1000)持续贴水的原因:
- 无法直接做空个股
- 融券成本高(2024 前约 4%–8.5%;2024 年融券受限)
- 中性策略用期货对冲系统性风险(空头需求大)
- 期货流动性好、杠杆高
- 套利练习:融券成本 10%、r = 0、无分红、1 年期期货价 = 现货价 → 融券卖空现货 + 买入期货,锁定 ≈10% 收益
期货对冲(Hedge)
| 类型 | 内容 |
|---|---|
| 完美对冲(perfect hedge) | 完全消除风险 |
| 保完即忘(hedge-and-forget) | 设定后不再调仓 |
| 动态对冲(dynamic hedge) | 密切监视市场、经常调整 |
| 空头对冲(short hedge) | 持有现货 + 卖出期货 → 锁定卖价(如原油生产商) |
| 多头对冲(long hedge) | 未来需求 + 买入期货 → 锁定买价(如原油加工商) |
期货 vs 远期差异总结 ★★
| 特征 | 期货合约 | 远期合约 |
|---|---|---|
| 标准化程度 | 标准化 | 定制化 |
| 交易场所 | 交易所 | 场外(OTC) |
| 对手方风险 | 低(清算所担保) | 高 |
| 保证金要求 | 是(初始 + 维持保证金) | 通常没有 |
| 结算方式 | 每日结算(盯市) | 合约到期时结算 |
| 流动性 | 高 | 低 |
| 交割 | 较少发生 | 常见,尤其在商品交易中 |
| 监管 | 高度监管 | 监管较少 |
| 定价透明度 | 价格透明 | 价格保密 |
| 使用场景 | 套期保值、投机、套利 | 定制化的套期保值 |
2.8 互换(Swaps)
- 定义:双方约定在一定期限内交换货币、利率、现金流或其他资产;可看作一系列远期合约的组合
- 按需定制(OTC)
- 例:收益互换——A(本金 1 千万,想要杠杆)与 B(本金 3 千万,要求 6% 固定收益)互换:A 获得 3 千万敞口(杠杆),B 获得年化 6%
2.9 期权(Options)★
- 看涨期权(Call):有权以执行价买入;看跌期权(Put):有权以执行价卖出
- 关键要素:执行价格(exercise/strike price)、到期日(expiration/maturity)
- 美式(American):到期日前任意时间可行权;欧式(European):仅到期日可行权
- 实值 ITM / 平价 ATM / 虚值 OTM:按标的市场价与执行价关系划分
- 四种基本头寸的到期损益图:看涨多头、看涨空头、看跌多头、看跌空头(空头收益有上限、亏损可能无限)
中国场内期权品种:上证50ETF期权(2015.2.9)、沪深300ETF期权(2019.12.23)、原油期权(2021.6.21);各商品交易所另有棉花、白糖、铜、豆粕等品种
合约实例 ★(对比记忆:美式 vs 欧式)
| 原油期货期权(SC) | 沪深300ETF期权 | |
|---|---|---|
| 标的 | 原油期货合约(1000 桶) | 华泰柏瑞沪深300ETF(510300) |
| 合约单位 | 1 手原油期货合约 | 10,000 份 |
| 行权方式 | 美式(到期日前任一交易日可行权) | 欧式(仅到期日行权) |
| 交割方式 | 行权得到期货头寸 | 实物交割 |
| 到期日 | 标的期货交割月前第一月倒数第 13 个交易日 | 到期月份第四个星期三 |
| 行权价格 | 覆盖上日结算价 ±1.5 倍涨跌停板幅度;间距 2/5/10 元分档 | 9 个(1 平值 + 4 虚值 + 4 实值) |
| 最小变动价位 | 0.05 元/桶 | 0.0001 元 |
| 交易代码 | SC-月份-C/P-行权价 | — |
| 特殊机制 | — | 熔断:涨跌超 50% 且超 10 个最小报价单位 → 3 分钟集合竞价 |
2.10 金融合约基础概念(术语表)★
| 术语 | 含义 |
|---|---|
| 名义价值(Notional Value) | 合约对应标的的总价值 |
| 市场价值(Market Value) | 合约当前的市场价格 |
| 未平仓合约量(Open Interest) | 市场上尚未平仓的合约总量 |
| 空头持仓量(Short Interest) | 未平仓的空头头寸量 |
| 移仓/展期(Roll) | 临近到期时平仓近月、开仓远月 |
| 基差(Basis) | 期货价与现货价之差 |
| 保证金(Margin) | 履约担保资金;比例可变(临近交割↑、波动大↑) |
| 逐日盯市(Mark to Market) | 每日按市价结算盈亏 |
结算方式两类
- 期货型结算(Future Type):先存初始保证金,每日现金划转(变动保证金)
- 股票型结算(Stock Type):即刻全款支付,平仓才实现全部盈亏
- 实物交割(如 WTI 原油)vs 现金交割(如股指期货)
保证金调整实例:我国最低保证金举例——原油 5%、低硫燃料油 8%、股指期货 8%;临近交割或波动剧烈时交易所可上调(如动力煤 2021–2022 多次上调至 40%–60%;中金所 2020 国庆前股指期货 10%→13%)
案例:2020.4.20 WTI 原油 5 月合约跌至 −$37.63/桶(−306%)
- 原因:库欣储油能力 7,600 万桶、库存已近 6,000 万桶(使用率 ~80%),实物交割无路可去
易混概念辨析 ⚠️
| 概念 A | 概念 B | 区别 |
|---|---|---|
| Cash Neutral | Risk Free | 现金中性只是多空市值相等,不等于无风险(velocity 对冲后仍有残余风险) |
| Risk Free | Risk Neutral | 无风险是收益确定;风险中性是定价测度概念 |
| 升水 Contango | 贴水 Backwardation | 升水 = F > S;贴水 = F < S(中国股指期货多为贴水) |
| 美式期权 | 欧式期权 | 美式可在到期前任意时间行权(如原油期权);欧式只能到期日行权(如 300ETF 期权) |
| 远期 | 期货 | 经济本质相同,差别在场所、标准化、每日结算 |
| 期权买方 | 期权卖方 | 买方有权利无义务(付权利金);卖方只有义务(收权利金、风险大) |
| Trade Break | Trade Bust | Break = 成交记录不一致;Bust = 已成交被作废 |
| Hit the Bid | Lift the Offer | Hit = 主动卖出(砸买价);Lift = 主动买入(吃卖价) |
| 名义价值 Notional | 市场价值 Market Value | 名义 = 标的总规模;市值 = 合约当前值多少钱 |
可能的计算题清单 🧮
- Jones 算例:给定多/空仓位与市场涨跌幅,算两种投资人的净收益与净风险暴露
- 远期公允价值:现货价 + 持有成本(利息、税)− 持有收益(股息、租金及再投资利息)
- 指数期货公允价值:
,注意离散分红的修正 - 连续复利:名义利率 ↔ 有效年利率换算
- 基差/升贴水套利:融券成本 + 期货贴水 → 构建多空组合锁定收益
参考教材章节
- Natenberg《期权波动率与定价(第2版)》Ch.1–7
- Hull《期权、期货及其他衍生产品》Ch.1–3, 7, 10